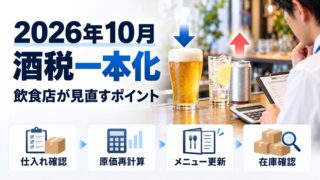
2026年10月の酒税改正でビール類の税率が一本化|飲食店のドリンク原価・メニュー価格の見直し方
 matokaスタッフ
2026年10月1日、ビール・発泡酒・新ジャンルの酒税率がひとつにそろいました。ビールは下がり、発泡酒と新ジャンルは上がる。チューハイなどの税率も上がりました。
生ビールやサワー、飲み放題を出しているお店では、ドリンクの原価が品目ごとに逆方向へ動きます。何がいくら変わったのかを財務省・国税庁の資料で確認し、10月中に見直したいことを順番に整理します。
この記事の前提
- 根拠:財務省・国税庁の公表資料(記事末尾の「出典」に記載)
- 書いていないこと:メーカーや卸の価格改定額。お取引先からの案内でご確認ください
- 最終確認日:2026年10月1日
matokaは飲食店の集客支援会社で、税理士ではありません。申告の要否など税務上の判断は、所轄の税務署や税理士にご確認ください。
目次
10月1日に何が変わったか
財務省は、今回の改正を次のように説明しています。
ビール系飲料の税率について、2026年(令和8年)10月に、1㎘当たり155,000円(350㎖換算54.25円)に一本化しました(2020年(令和2年)10月から3段階で実施)。
チューハイなど「その他の発泡性酒類」も、1㎘あたり100,000円(350㎖換算35円)へ引き上げられました。低アルコールの蒸留酒類とリキュールの特例税率も引き上げられています。350㎖あたりで並べると次のとおりです。
| 区分 | 2026年9月まで | 2026年10月から | 差 |
|---|---|---|---|
| ビール | 63.35円 | 54.25円 | 9.1円 引下げ |
| 発泡酒(麦芽比率25%未満) | 46.99円 | 54.25円 | 約7.26円 引上げ |
| 新ジャンル | 46.99円 | 54.25円 | 約7.26円 引上げ |
| チューハイ等(その他の発泡性酒類) | 28円 | 35円 | 7円 引上げ |
財務省・国税庁の資料をもとに作成。1リットルあたりでは、ビールが26円の引下げ、発泡酒(麦芽比率25%未満)・新ジャンルが約21円、チューハイ等が20円の引上げです。
- 清酒・果実酒(ワイン等)は今回の変更ではない:2023年10月に1㎘あたり100,000円で一本化済みです
- 「チューハイ等」の範囲が広がった:国税庁の手引きによると、アルコール分の範囲が「10度未満から11度未満」になりました
仕入れ値はどう動くか
酒税は、お酒が製造場から出荷される段階で課され、販売価格に含まれて流通します。国税庁は2026年7月1日、お酒を製造・販売する事業者の団体に次のように要請しました。
酒税の税率引上げ又は引下げ相当額については、酒税が最終的に消費者負担を予定している税であることを踏まえ、酒類の販売価格の引上げ又は引下げを通じて適正かつ合理的に転嫁されるべきであること。
同じ文書には、原材料費や物流費などの上昇分を価格に反映することは妨げられないとも書かれています。ビールの仕入れ値が酒税の差どおりに下がるとは限りません。お店でやることは3つです。
- メーカー・卸・酒販店からの価格改定の案内を集める(樽・瓶・缶ごと)
- 9月までと10月以降の納品書の単価を、品目ごとに並べる
- 品目を確認する:似た商品でも、ビールと発泡酒・新ジャンルでは動く方向が逆です。ラベルや納品書の品目表示で確かめます
なお、焼酎やリキュール(原液)を店で割るサワーは、仕入れ品目が表の「チューハイ等」とは別です(税率は財務省「酒税の税率」で確認できます)。
ドリンク原価率を計算し直す(仮の数字による計算例)
仕入れ単価が分かったら、1杯あたりの原価と原価率を出し直します。以下はすべて仮の数字による計算例です。
例1:生ビール(下がる側)
- 仮に、樽の仕入れ値が酒税の差と同じ1リットルあたり26円下がったとします
- 1杯350㎖なら、1杯あたり9.1円下がる計算です
- 1杯の原価が仮に200円、売価が税抜500円(税込550円)なら、原価率は40.0%から約38.2%になります
例2:樽詰めのチューハイ等(上がる側)
- 仮に、仕入れ値が1リットルあたり20円上がったとします
- 1杯350㎖なら、1杯あたり7円上がる計算です
- 1杯の原価が仮に120円、売価が税抜400円(税込440円)なら、原価率は30.0%から約31.8%になります
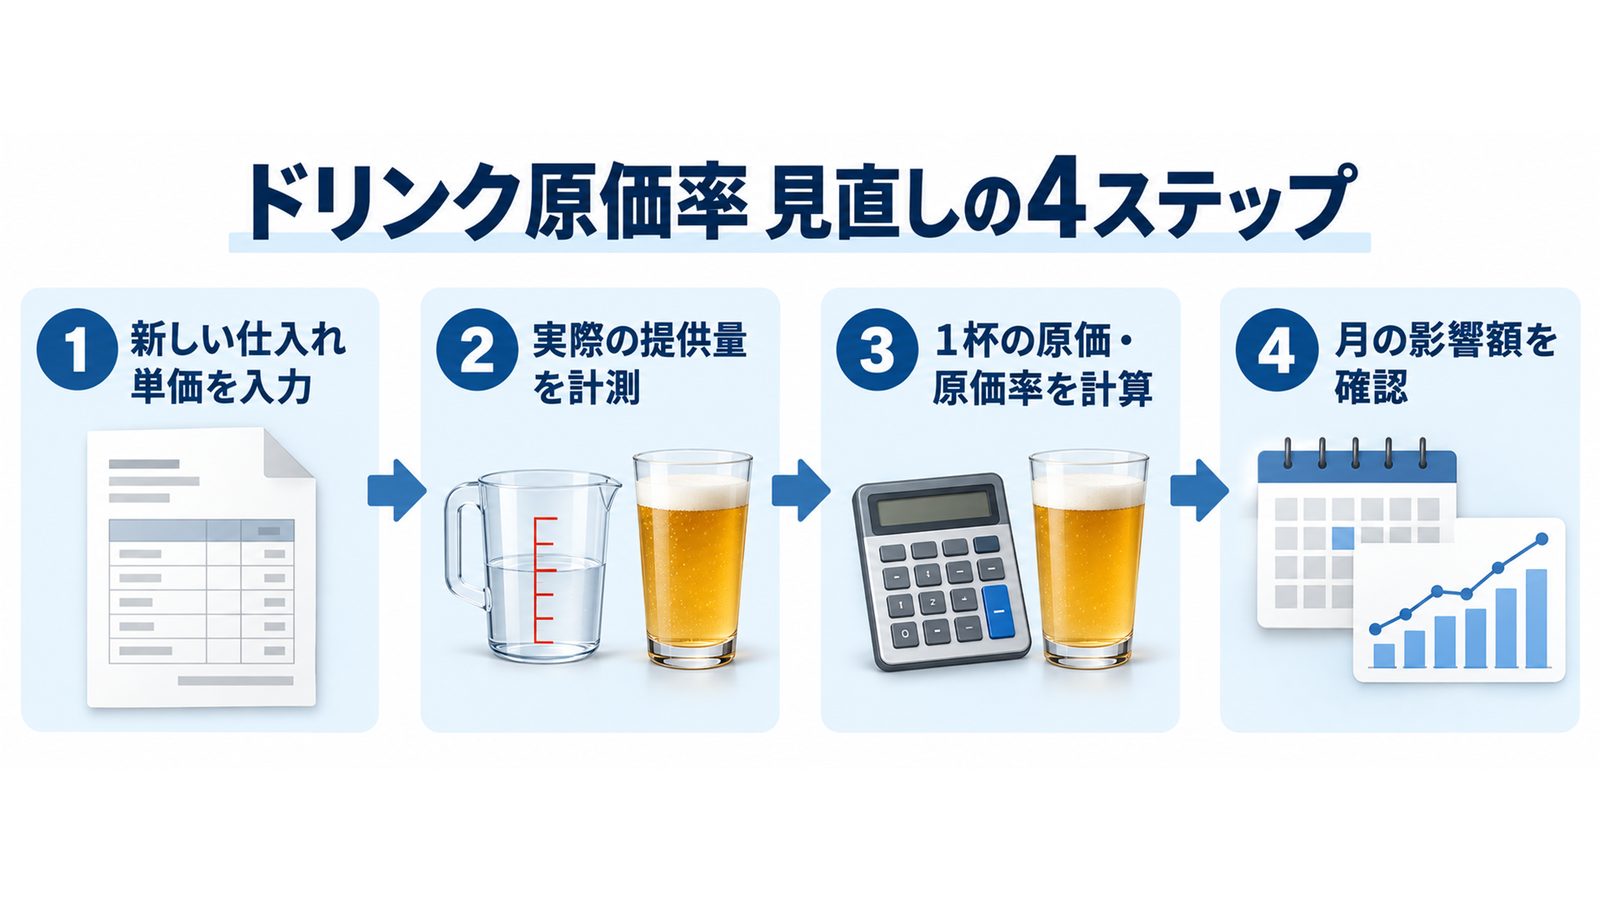
1杯では数円の差でも、よく出る品目ほど月単位では効いてきます。手順は次の4つです。
- 品目ごとに、新しい仕入れ単価を入れる
- グラス・ジョッキごとに、実際に注いでいる量を測る
- 1杯あたりの原価と原価率を出す
- 売れている杯数をかけて、月の影響額のおおよそをつかむ
飲み放題・コースの見直し
飲み放題には、下がる品目と上がる品目が混ざっています。差し引きでどちらに動くかは、お客様が何を何杯飲むかで決まります。
- プランの品目を、ビール/発泡酒・新ジャンル/チューハイ等/それ以外に分ける
- 品目ごとの1杯原価を出し直す
- よく出る構成で1人あたりの原価を見積もる:POSに飲み放題時の注文データがあれば使います
- 価格を変える・品目を入れ替える・据え置くのいずれかを決める
ビールの原価が下がった分でチューハイ等の上昇分を吸収できるなら、据え置く判断もありえます。上がる品目の比率が高いプランは見直しの候補です。
忘年会・新年会のプランを予約サイトやグルメサイトに掲載済みなら、掲載中の価格をどうするかも早めに決めます。予約済みのお客様との約束は変えないのが基本です。
メニュー表示の更新とお客様への伝え方
価格を変える場合も、あらかじめ表示する価格は税込価格でという総額表示のルールはこれまでどおりです(国税庁 No.6902)。
価格を出している場所は、店内だけではありません。
- 店内メニュー・黒板・卓上POP
- 券売機・モバイルオーダー・レジのマスタ
- Googleビジネスプロフィールのメニュー
- グルメサイト・予約サイトのコースと飲み放題プラン
- 自社サイト・SNSの固定投稿
更新場所の洗い出し方は店内10%とテイクアウト1%をメニューにどう書くかでも整理しています。
お客様への伝え方
価格を変えるときは、理由を短く、事実だけ伝えるのが無難です。
- 値上げする場合:「2026年10月の酒税改正にともない、一部のドリンク価格を改定しました」
- ビールを値下げする場合:「酒税改正でビールの酒税が下がったため、生ビールの価格を見直しました」
避けたいのは、「今だけ」「大幅値下げ」のように煽る書き方です。酒税の差はビール350㎖あたり9.1円で、仕入れ値への反映はお取引先によって異なります。値下げ前の価格を並べる表示などの法的な扱いは、専門家に確認してください。
10月1日時点の在庫を確認する(手持品課税)
税率が変わる日には、流通しているお酒の在庫について新旧の税率差を調整する仕組みがあります。手持品課税(引上げ分)と手持品戻税(引下げ分)です。国税庁のリーフレットには、次のように書かれています。
全ての酒類の販売業者等の方(酒場・料飲店等を経営されている方も含みます)は、令和8年10月1日時点において貯蔵場所で所持する対象酒類の在庫数量を確認する必要がありますので、ご留意ください。
- 申告が必要になるのは:引き上げられるお酒(発泡酒・新ジャンル・チューハイ等など)を販売のために持ち、その量が2,000リットル以上の場合。複数の店舗や倉庫があれば合計で判定します
- 2,000リットル未満でも:ビールなど引き下げられるお酒の在庫が多く、差額の還付を受けたい場合は届出が必要です
- 期限:申告・届出は2026年11月2日(月)まで。差額の納付は2027年3月31日(水)まで
- ボトルキープ:お客様から預かっていることが明確なものは対象外と、国税庁のQ&Aにあります
- 深夜営業で午前0時に棚卸できない場合:営業終了後などの棚卸に、帳簿の受け入れ・払い出しを加味した数量でよいとされています
対象になるか迷う場合は、所轄の税務署に確認してください。
消費税1%との関係——お酒は対象外
同じ時期に話題になっているのが、飲食料品の消費税率の引下げです。国税庁は、2027年4月1日から2029年3月31日までの2年間、飲食料品の消費税率が引き下げられると案内しています。
ただし、お酒はこの話とは別です。軽減税率の対象となる飲食料品は「酒類を除く」とされ、政府の大綱でも引下げの対象は「現行の軽減税率の適用対象となっている飲食料品」です。酒類は標準税率10%のままで、店内飲食も対象外です。くわしくは次の記事で整理しています。
まとめ
- ビール・発泡酒・新ジャンルの酒税は350㎖あたり54.25円にそろった。ビールは下がり、発泡酒・新ジャンル・チューハイ等は上がった
- 仕入れ値は酒税の差どおりとは限らない。案内と納品書で品目ごとに確認する
- 1杯の原価と原価率を出し直し、飲み放題は注文の構成で差し引きを見る
- 価格を変えるなら掲載場所をすべて更新し、伝え方は短く事実だけ
- 手持品課税の申告・届出は11月2日まで。迷ったら税務署へ
- お酒は消費税1%の対象外
酒税の変化は1杯あたり数円ですが、注ぐ量・原価・売価・掲載場所を見直すよい機会です。
出典
- 財務省酒税に関する資料(2026年10月1日確認)
- 財務省酒税改正(平成29年度改正)について(同)
- 財務省酒税の税率(同)
- 国税庁令和8年10月1日に酒類の手持品課税(戻税)が実施されます(同)
- 国税庁酒類の手持品課税(戻税)について(同)
- 国税庁手持品課税・手持品戻税に関するQ&A(同)
- 国税庁発泡性酒類の段階的な税率変更に係る品目及び税率適用区分の表示方法の手引き(同)
- 国税庁酒税法の改正に伴う増減税相当額の適正な転嫁等について(同)
- 国税庁No.6102 消費税の軽減税率制度(同)
- 国税庁No.6902 「総額表示」の義務付け(同)
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定・同)
本記事は2026年10月1日時点の公表資料にもとづいています。原価率の計算は仮の数字による例で、実際の仕入れ値や適正な売価を示すものではありません。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。