食料品の消費税1%、結局なにが決まった?飲食店オーナー向け10分まとめ
 matokaスタッフ
「食料品の消費税が1%になる」。夏からニュースで流れているこの話を、自分の店の話として整理できている人は、まだ少ないのではないでしょうか。
2026年9月15日、政府は大綱を閣議決定しました。税率も期間も対象も、ここで具体的に示されています。ただし法案はまだ国会に提出されていません。決まったことと、これから決まることが混ざったまま報道されているのが、いまの状況です。
この減税は、飲食店の減税ではありません。店内で食べる料理は10%のまま。1%になるのは、持ち帰りと出前、そして食材の仕入です。だから飲食店には、得と損が同時にやってきます。
この記事では、2026年9月17日時点で公表されている一次情報だけを使って、「決まったこと」「まだ決まっていないこと」「今日のうちに確認しておくこと」を分けて整理します。
この記事の前提
- 確定:2026年9月15日に閣議決定された大綱の内容
- 未確定:法案は未提出。国会の審議で変わる可能性があります
- 最終確認日:2026年9月18日
税額の計算や届出の要否など、個別の判断は顧問税理士にご確認ください。この記事は判断の材料を整理するもので、税務判断を示すものではありません。
目次
結論:これは「飲食店の減税」ではない
食料品の消費税が1%になっても、お店で提供する料理の税率は10%のまま変わりません。軽減税率の対象から「外食」が外れているからです。国税庁は外食を「飲食店業等の事業を営む者が飲食に用いられる設備がある場所において行う食事の提供」と定義しており、テーブルや椅子のある店内での飲食はここに当たります。
一方で、次の2つは1%になる予定です。
- 持ち帰り・出前・宅配(飲食設備のある場所で飲食させる役務の提供ではなく、単なる飲食料品の販売にあたるため)
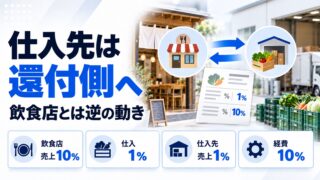
- 食材の仕入(飲食料品の譲渡なので、仕入れる側から見ても1%)
つまり飲食店は、「売るもの」と「仕入れるもの」で税率が分かれます。
「うちは持ち帰りをやっていないから関係ない」——そう考えた方こそ、この記事の続きを読んでください。持ち帰りをやっていない店にも、仕入と来店の面で影響が出ます。
決まったこと——税率・期間・対象
2026年9月15日に閣議決定された「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」に、次のとおり書かれています。
税率は「1%」
大綱では、消費税の税率を0.78%とする特例を創設し、地方消費税率と合わせて1%になると示されています。報道で「1%」と言われているのは、この合計の数字です。
ここで押さえておきたいのは、ゼロではないということです。1%でも課税取引であることに変わりはなく、帳簿や請求書の扱いがなくなるわけではありません。
期間は2年間
2027年4月1日から2029年3月31日までの2年間と明記されています。「臨時的な引下げ」という言葉のとおり、期限つきの措置です。
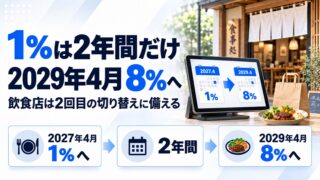
つまり、切り替えは2回あります。2027年4月に8%から1%へ、2029年4月に1%から8%へ。どちらもレジ・メニュー・会計処理の変更が必要になります。1回目の準備をするときに2回目のことも一緒に考えておくと、二度手間になりません。
対象は「現行の軽減税率の対象」のまま
大綱には「軽減税率の適用対象である飲食料品の範囲……については、現行制度を維持する」と注記されています。対象品目の線引きは今と同じということです。
新しく覚え直すルールが増えるわけではなく、いま軽減税率8%のものが1%になると理解して差し支えありません。
なお、新聞(週2回以上発行される定期購読分)は現行どおり8%で据え置かれます。この結果、2027年4月以降は1%・8%・10%の3つの税率が同時に存在する状態になる見込みです。
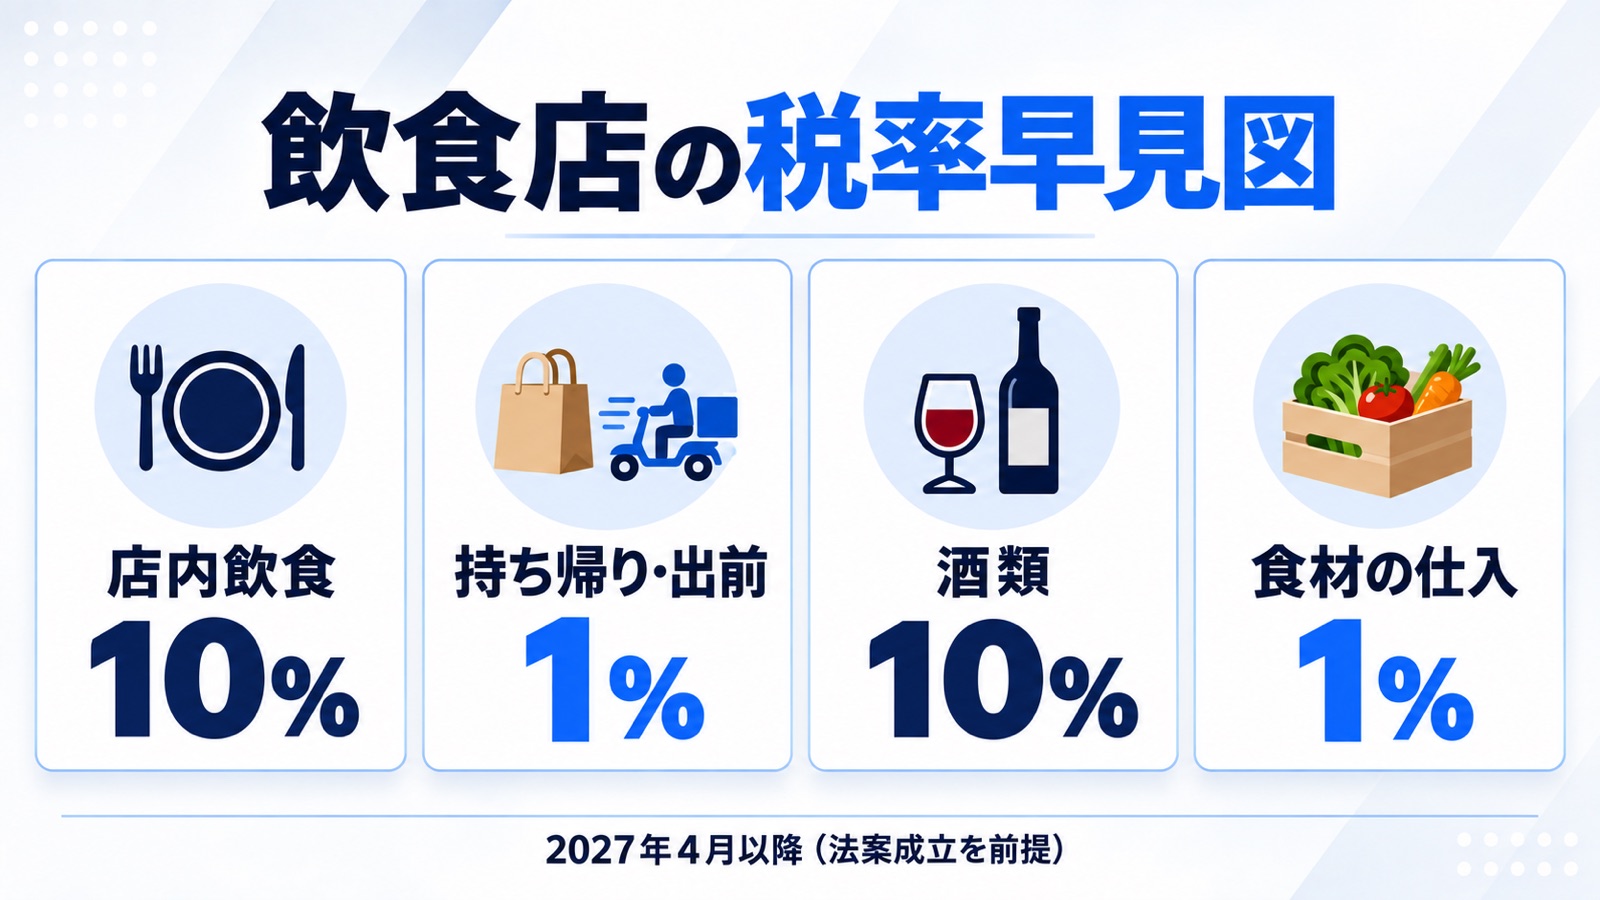
うちの店は何%になる?店内・持ち帰り・お酒の早見表
現行の軽減税率のルールがそのまま使われるので、飲食店での区分は次のようになります。
| 何を売るか | 2027年4月以降 |
|---|---|
| 店内飲食(イートイン) | 10% |
| テイクアウト・持ち帰り | 1% |
| 出前・宅配 | 1% |
| ケータリング・出張料理 | 10% |
| 酒類(店内・持ち帰りとも) | 10% |
| 食材の仕入 | 1% |
※上記は2026年9月15日の大綱にもとづく予定の税率です。法案の成立が前提となります。
判定の考え方は今と変わりません。「飲食設備のある場所で飲食させる役務の提供」かどうかが分かれ目です。国税庁のQ&Aでは、飲食設備を「テーブル、椅子、カウンター等その他の飲食に用いられる設備」としています。
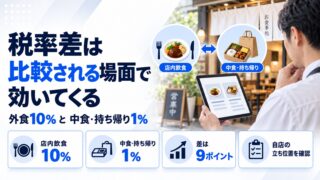
同じ料理でも、店内で食べれば10%、持ち帰れば1%。その差は9ポイントです。いまの8%と10%の差は2ポイントですから、差が4倍以上に開くことになります。
レジでの意思確認を間違えたときの影響も大きくなります。1,000円の料理なら、取り違えによる差額は現在の20円から90円へ。判定そのものは難しくなりませんが、間違えたときの金額が重くなります。
酒類が10%のままである点も、居酒屋・バーなど酒類の比率が高い業態にとっては重要です。酒類中心の店ほど、この減税の恩恵は小さくなります。
飲食店に出てくる3つの影響
税率が分かれることで、影響は3つの方向から来ます。
1. 仕入——「支払う消費税が減る」だけでは終わらない
食材の仕入が1%になると、仕入時に支払う消費税は減ります。ここだけ見れば良い話です。
ただし本則課税で申告している店の場合、仕入で支払った消費税は「仕入税額控除」として売上の消費税から差し引いているものです。支払いが減れば、差し引ける額も減ります。
店内飲食が中心の店は、売上の消費税は10%のまま変わらず、差し引ける額だけが小さくなります。結果として納める消費税は増えやすくなる、という構造です。
ただし、納税額の増加が、そのまま同じ額の利益減になるわけではありません。仕入の支払い自体は減っているためです。とはいえ手元のお金が動くタイミングは変わるので、資金繰りの見通しは立て直す必要があります。
自店がどの程度影響を受けるかは、売上構成(店内/持ち帰り/酒類)と課税方式(本則課税/簡易課税/免税)で大きく変わります。具体的な金額の試算は、この連載の後の回で、税理士の監修を前提に扱います。この記事では「構造としてそうなる」ところまでにとどめます。
資金繰りの見通しを立て直すという意味では、決済代行会社の破綻リスクにどう備えるか|今日からできる資金繰り対策で整理した考え方も参考になります。
2. 売上——店内と持ち帰りで9ポイントの差が生まれる
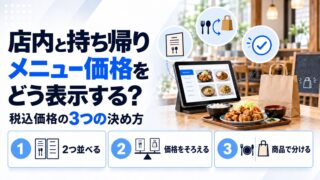
同じメニューで税込価格が変わります。税抜1,000円の料理なら、店内は1,100円、持ち帰りは1,010円です。
この差をどう見せるかは、店ごとの判断になります。税抜価格をそろえて税込価格に差をつけるのか、税込価格をそろえるのか。メニューブック、券売機、モバイルオーダー、デリバリーアプリ——価格を表示している場所すべてが更新の対象になります。
3. 来店——中食との価格差が開く
スーパーやコンビニの惣菜、弁当は1%になる予定です。外食は10%のままです。節約意識の高いお客様にとって、中食と外食の価格差は今より開いて見えます。
一方で、家計全体では食料品の負担が下がります。その余裕が外食に向かう可能性もあります。どちらに転ぶかは客層によって違うため、この連載の後の回で客層別に整理します。
経過措置と事業者支援——大綱に書かれたこと
ここは9月15日の大綱で具体化した部分です。それまで「検討中」とされていた項目が、いくつも固まりました。
届出の期限が緩和される
通常、課税事業者になることを選んだり、簡易課税をやめたりする届出は、その課税期間が始まる前に出す必要があります。2027年4月1日をまたぐ課税期間がすでに始まっている事業者は、間に合いません。
大綱では、次の措置が示されています。
- 課税事業者選択届出書をその課税期間の末日までに提出すれば、初日の前日に提出したものとみなす
- 簡易課税制度選択不適用届出書も同様に扱う
- さらに、簡易課税を選んだら2年間は変えられないという、いわゆる「2年縛り」を適用しない
つまり、あとから判断し直せる余地が用意されたということです。
簡易課税の店には別の手当てがある
簡易課税で申告している事業者について、大綱は「飲食料品の譲渡に対応する仕入控除税額は、業種区分にかかわらず売上税額と同額とする特例を設ける」としています。いわゆる2割特例・3割特例を使っている場合も同様です。
売上税額と同額を差し引けるということは、その部分については納付税額が出ない扱いになるとされています。持ち帰り比率の高い店ほど関係してきます。
中間申告も実態に合わせられる
中間申告の税額は前年の納付額をもとに計算するため、放っておくと過大になります。大綱では、特例税率が適用されたものとして計算した額(税額がない場合は零)を記載できるとしています。
総額表示は「税抜だけ」にはできない
ここは誤解が多そうなところです。大綱は、税込価格を表示しない方法——税抜価格のみの表示や、税抜価格に続けて「+税」とだけ表示する方法——は引き続き認められないと明記しています。
そのうえで、値札の貼り替えが夜間に終わらない、カタログや商品パッケージに価格が印字されているなど、直ちに対応することが困難な事情がある場合に限り、誤認されないための措置を講じていれば、次の期間に旧・新それぞれの税率に基づく税込価格を表示できるとしています。
- 2027年4月1日〜5月31日 / 2029年2月1日〜3月31日 → 8%に基づく税込価格を表示できる
- 2027年2月1日〜3月31日 / 2029年4月1日〜5月31日 → 1%に基づく税込価格を表示できる
切り替えの前後に猶予がある形ですが、「困難な事情がある場合に限り」という条件つきです。
外食事業者への支援が名指しで書かれた
大綱には、食品事業者・外食事業者に対する資金繰り支援と、生産性向上に向けた省力化等の支援が示されています。そのうえで外食事業者については、次のように書かれています。
特に、外食事業者については、テイクアウト等の多角化の支援を講ずるなど、外食と中食・内食の税率差による影響の及ぶ業態などを見極めた上で、的確な支援を講ずる。
あわせて、簡易課税・免税事業者が本則課税に移行する際の相談対応や、税理士費用等の経費に対する支援、スマートレジへの移行やレジ改修を行う中小企業等への支援も示されています。
ただし、これらは「予算編成過程において支援内容を具体化する」とされています。金額も要件も公募時期も、現時点では決まっていません。
これとは別に、既存の補助金で今から使える制度があります。中小企業庁は2026年9月15日、「デジタル化・AI導入補助金」で9月15日以降に着手したスマートレジ導入・POSレジ改修をあとから申請できる「事前着手制度」を発表しました。運営事務局は「申請受付は2027年1月頃を予定」としています。詳細は公募要領の公開後に確認してください。
なお、テイクアウトを強化する場合、商品づくりと同時に「持ち帰りができる店だと知ってもらう」準備も要ります。Googleマップ上の見え方については飲食店のAI×MEO対策ガイド|Googleマップで選ばれる店になる手順にまとめています。
まだ決まっていないこと/今日確認しておく3つ
決まっていないこと
- 法案は2026年9月17日時点で国会に提出されていません。大綱は政府の方針であり、実際に税率が変わるのは法律が成立してからです
- 大綱が示す外食事業者向け支援の具体的な内容・金額・時期(予算編成過程で具体化)。※既存の「デジタル化・AI導入補助金」の事前着手制度は別で、こちらは公表済み
- 国税庁による実務Q&Aやインボイスの記載例(法案成立後に公表される見込み)
「決まった」と報じられている内容の多くは、この段階では方針です。この記事も、法案の内容が固まった時点で更新します。
今日のうちに確認しておく3つ
制度が動くのを待つ間にも、手元でできることがあります。どれも30分程度で終わります。
1. 自店の売上構成を出す
直近3か月で、店内飲食・持ち帰り・出前・酒類が、それぞれ売上の何%かを出してください。この比率が、影響の大きさをほぼ決めます。酒類と店内飲食の比率が高いほど、恩恵は小さく、納税の負担は重くなります。
2. 自店の課税方式を確認する
本則課税か、簡易課税か、免税事業者か。確定申告書か、顧問税理士への確認で分かります。経過措置のどれが自店に関係するかは、ここで決まります。
3. レジ・POSの対応予定を聞く
税率が1つ増えます。いま使っているレジやモバイルオーダーが3税率に対応できるのか、改修が必要なのか、いつまでに申し込む必要があるのかを、販売元に確認してください。大綱でもレジ改修支援に触れられており、早く動く事業者ほど選択肢が多くなります。
この3つが分かっていれば、法案が成立したときにすぐ動けます。
まとめ
- これは飲食店の減税ではない。店内飲食は10%のまま、1%になるのは持ち帰り・出前と食材の仕入
- 税率は0.78%+地方消費税=1%。期間は2027年4月1日〜2029年3月31日の2年間。切り替えは2回ある
- 対象品目の線引きは現行の軽減税率のまま。新しい判定ルールを覚え直す必要はない
- 店内と持ち帰りの差は2ポイントから9ポイントへ。判定は難しくならないが、間違えたときの金額が重くなる
- 酒類は10%のまま。酒類比率の高い店ほど恩恵は小さい
- 影響は仕入・売上・来店の3方向から来る。本則課税で店内中心の店は、納める消費税が増えやすい
- 経過措置は9月15日の大綱で具体化した。届出期限の緩和・2年縛りの不適用・簡易課税の特例・中間申告の特例・総額表示の特例
- 総額表示は「税抜のみ」にはできない。猶予は「困難な事情がある場合に限り」
- 外食事業者への支援に「テイクアウト等の多角化の支援」が明記された。ただし金額・要件は未定
- 法案は未提出。今日できるのは、売上構成・課税方式・レジの3つを確認しておくこと
制度の話は、決まるまで待っていると準備の時間がなくなります。自店の数字さえ手元にあれば、決まった瞬間に動けます。
出典
- 内閣官房「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」(政府の基本方針)について(2026年9月17日確認)
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定)
- 国税庁No.6102 消費税の軽減税率制度(令和8年4月1日現在法令等)
- 国税庁消費税の軽減税率制度に関するQ&A(個別事例編)(令和8年4月改訂)
- 中小企業庁変化の時代に対応できるスマートレジの導入支援(事前着手制度)(2026年9月15日・2026年9月18日確認)
- 中小企業基盤整備機構 デジタル化・AI導入補助金2026変化の時代に対応できるスマートレジの導入(事前着手制度)を行います(2026年9月16日更新)/スマートレジ導入支援(2026年9月18日確認)
本記事は2026年9月18日時点で公表されている資料にもとづいています。制度は法案の審議により変わる可能性があるため、実務上の判断は最新の公式情報と顧問税理士の確認にもとづいて行ってください。本記事は税務に関する個別の助言ではありません。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。