2029年に8%へ戻るとき|反動リスクと、2年間を投資期間にする考え方+連載FAQ
 matokaスタッフ
この連載でずっと書いてきたことがあります。切り替えは2回ある。
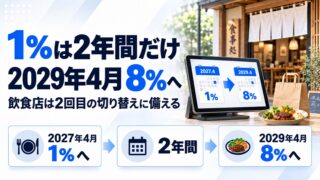
2027年4月1日に1%へ。そして2029年3月31日で終わり、8%に戻ります。ニュースでは1回目ばかりが取り上げられますが、飲食店にとっては2回目のほうが難しいかもしれません。1回目は「安くなる」、2回目は「上がる」からです。
この記事では、2029年に何が起きるかと、それまでの2年間をどう使うかを扱います。連載のFAQもここにまとめました。
この記事の前提
- 確定:2026年9月15日に閣議決定された大綱の内容(期間・経過措置の設計)
- 未確定:法案は未提出です。2029年以降の制度(本格導入される給付の内容など)も決まっていません
- 最終確認日:2026年9月18日
税務上の判断は顧問税理士または所轄の税務署にご確認ください。本記事は経営判断の材料を整理するもので、個別の助言ではありません。
2029年3月31日に何が終わるのか
大綱では、特例税率の適用期間が令和9年4月1日から令和11年3月31日までと明記されています。令和11年3月31日は、西暦で2029年3月31日です。
国税庁の軽減税率制度のページにも、同じ期間が注記されています。
※ 令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について、消費税率が引き下げられます。
つまり2029年4月1日から、飲食料品は軽減税率8%に戻ります。
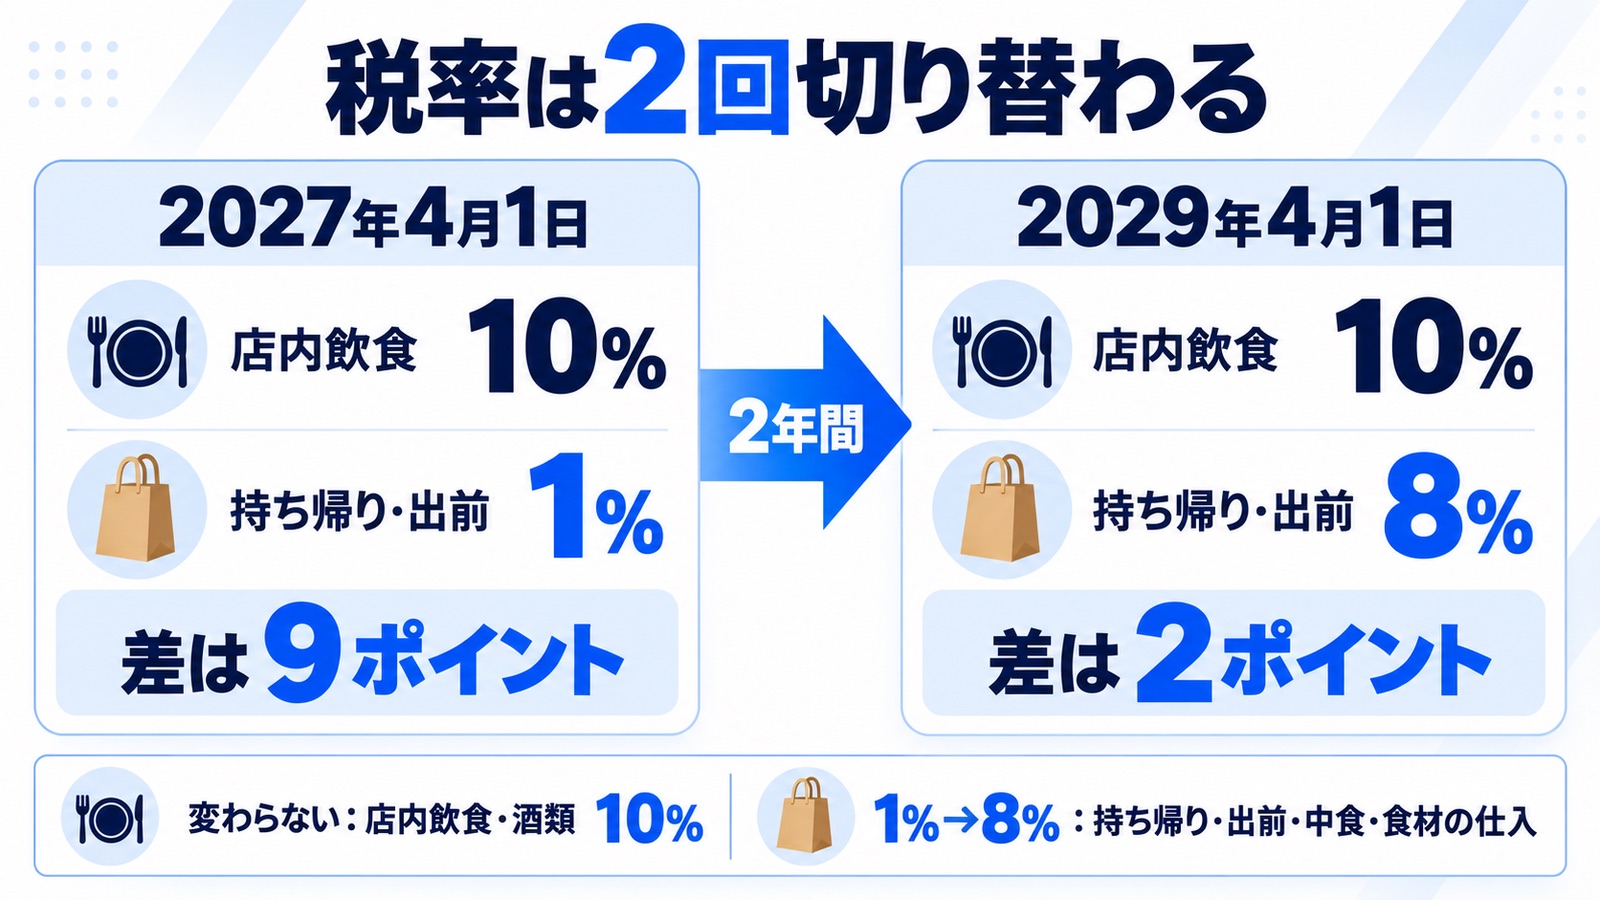
戻ったあとの飲食店は、こうなります。
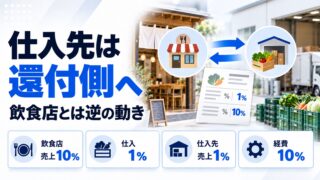
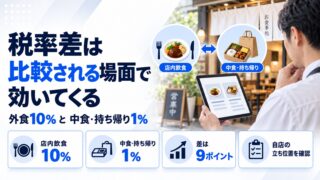
- 店内飲食:10%(2年間ずっと変わっていません)
- 持ち帰り・出前:1% → 8%
- 食材の仕入:1% → 8%
- 酒類:10%(こちらも変わっていません)
店内と持ち帰りの差は、9ポイントから2ポイントに縮みます。いまと同じ状態に戻る、ということです。
制度の側も2回あることを前提に作られています。大綱の総額表示の特例には2029年2月1日〜3月31日と2029年4月1日〜5月31日の期間が用意されていますし、中間申告の特例にも令和11年4月1日以後に開始する中間申告対象期間の規定があります。
2回目のほうが難しい理由
同じ作業を2回やるだけに見えますが、性質が違います。
お客様から見れば「値上げ」になる
2027年に税込価格を下げた店は、2029年に上げることになります。制度上の戻しであっても、お客様の体験としては値上げです。
しかも2029年4月は、世の中のあらゆる食料品が同時に上がるタイミングです。スーパーもコンビニも上がります。生活実感としての負担増が重なる時期に、自店も上げることになります。
「戻る」という説明が通じにくい
2年も経つと、2027年に下げたことを覚えているお客様は多くありません。特に2027年以降に来店し始めたお客様にとっては、1%の価格が「その店の価格」です。そこから上がれば、単なる値上げに見えます。
だからこそ、2027年の時点で「2029年3月までの価格である」と伝えておくことに意味があります。1回目の告知が、2回目の説明を楽にします。
価格差で来ていた客は戻る理由を持たない
2年間、持ち帰りが店内より安い状態が続きます。その価格差を理由に持ち帰りを選んでいたお客様は、差が2ポイントに縮んだ時点で、選ぶ理由を失います。
これは持ち帰りを伸ばすなという話ではありません。価格以外の理由を並行してつくっておかないと、2年で積んだものが2029年に目減りするという話です。
2年間を「投資期間」として使う
ここが、この連載の結論にあたる部分です。
2027年4月からの2年間、飲食店には2つの変化が同時に来ます。持ち帰りが相対的に安くなることと、本則課税なら納税が増える方向に動くこと。追い風と向かい風が同時に吹きます。
この2年をどう位置づけるか。「安くなる2年間」と見るか、「2029年以降も残るものをつくる2年間」と見るかで、打ち手が変わります。
2029年以降も残るもの
価格が戻っても消えないものを、3つ挙げます。いずれも新しい投資が要るものではありません。
1. 「持ち帰りができる店」という認知
価格は戻りますが、知られていること自体は残ります。持ち帰りを始めるなら、商品づくりと同時に知ってもらう側の整備を進めてください。手順はテイクアウトを強化するなら今にまとめています。
2. 常連との連絡手段
お客様と直接つながる手段があれば、2029年の価格改定を説明つきで伝えられます。いきなり店頭で気づかれるのとは、受け取られ方が変わります。
3. 価格以外で選ばれる理由
できたてであること、席と時間を使えること、その店でしか出せないもの。すでに提供している価値を、言葉にしておくだけで足ります。
逆に、2年で終わるもの
価格の安さだけを訴求した集客は、2029年に効果を失います。「いまなら安い」で集めた客数は、そのまま指標にしないほうが安全です。2年後に同じ数字を維持できる前提で計画を立てると、見誤ります。
1回目の作業を、2回目のために残す
実務の話です。2027年の作業をやりっぱなしにせず、記録として残すだけで2029年が楽になります。
残しておくものは3つです。
1. 価格を表示している場所の一覧
メニュー、券売機、サイト、アプリ、グルメサイト、SNS。洗い出した一覧をそのまま保存してください。2029年に同じ場所を更新することになります。
2. レジ・システムの設定変更の手順
誰が、どこを、どう変えたか。担当者が変わっていても再現できる形で残します。スクリーンショットでも十分です。
3. 判定で迷ったケース
店内か持ち帰りか、判断に迷った場面と、そのときの結論。2回目は迷わずに済みます。
時系列の整理は準備ロードマップにまとめています。
連載FAQ
連載を通してよくある論点を、短く答えます。
Q. 結局、飲食店は得をするのですか。
店によって違います。持ち帰り比率が高ければ売上側で追い風になりますが、本則課税で店内飲食が中心なら納税は増える方向に動きます。「飲食店の減税」ではない、というのがこの連載の出発点です。
Q. 店内飲食も1%になる可能性はありますか。
大綱は「軽減税率の適用対象である飲食料品の範囲……については、現行制度を維持する」としています。現行制度で外食は対象外です。ただし法案は未提出なので、確定は成立を待つことになります。
Q. お酒はどうなりますか。
酒類は飲食料品から除かれるため、店内でも持ち帰りでも10%のままです。仕入も同じです。
Q. 値下げしないと違法ですか。
税込価格を表示する義務はありますが、税抜価格をいくらに設定するかについての定めは、大綱にも国税庁の資料にもありません。ただし「税抜のみ」「+税」といった税込価格を表示しない方法は、引き続き認められません。
Q. 準備はいつから始めればよいですか。
大綱には2027年1月1日という基準日があります(定期供給契約・通信販売)。該当する取引がある店は、2026年内に洗い出しておく必要があります。
Q. レジは買い替えが必要ですか。どれくらいかかりますか。
販売元に確認してください。目安として、経済産業省が2026年6月の実務者会議に示した資料では、大型のPOSと基幹システムを持つ小売業を前提に「1%なら制度の詳細公表後5〜6か月程度」というシステムメーカーの見解と、小売業界へのヒアリングで「概ね半年以内」との声が大宗だったことが紹介されています。タブレット型のスマートレジは同資料で「低コストで迅速な導入が可能」とされており、自店のレジの種類で必要な時間は変わります。
Q. 補助金はいつ出ますか。
2つに分けて考えてください。大綱が示す外食事業者向けの新しい支援は「予算編成過程において支援内容を具体化する」とされており、内容・金額・時期は決まっていません。一方、既存の「デジタル化・AI導入補助金」には、いまから使える制度があります。中小企業庁は2026年9月15日、9月15日以降に着手したスマートレジ導入・POSレジ改修をあとから申請できる「事前着手制度」を発表し、運営事務局は「申請受付は2027年1月頃を予定」としています。補助率は小規模事業者で最大4/5です。公募要領の公開を待って要件を確認してください。
Q. 簡易課税のままで大丈夫ですか。
店によります。大綱は届出の期限を「課税期間の末日まで」に緩め、簡易課税の2年縛りも外しています。実際の数字を見てから判断し直せる設計です。判断は顧問税理士にご相談ください。
Q. 2029年のあと、どうなるのですか。
大綱では、給付の仕組み(就業者負担軽減支援金)を令和11年度に本格導入するとしています。飲食料品の税率は8%に戻る一方、給付の側が本格的に始まる、という組み立てです。総理会見(2026年7月30日)では先行導入を「令和9年6月以降」としています。基本方針(2026年8月5日閣議決定)は対象について、給与所得者だけでなく個人事業者・フリーランスも含むとしており、小規模店のオーナー自身が受給者になりうる設計です。ただし支給の金額や所得の線引きは、いずれの文書にも記載がなく、決まっていません。
Q. 店内飲食が10%のままなのは、うちの店だけ損ではないですか。
外食全体が同じ扱いです。ただし、中食(惣菜・弁当)との差が開くのは事実で、その影響の受けやすさは業態と時間帯によって変わります。平日ランチ中心の店は比較されやすく、酒類中心の店は影響を受けにくい——という整理になります。
Q. この記事の内容はいつ更新されますか。
法案の提出・成立、経過措置の確定、国税庁のQ&A公表、支援の具体化——これらのタイミングで更新します。各記事の冒頭に最終確認日を記載しているので、読むときはそこを確認してください。
まとめ
- 特例税率は2029年3月31日で終わり、飲食料品は8%に戻る
- 戻ると店内と持ち帰りの差は9ポイントから2ポイントに縮む(いまと同じ状態)
- 制度の側も2回あることを前提に作られている(総額表示・中間申告の特例に2029年の規定がある)
- 2回目のほうが難しい。お客様から見れば値上げで、しかも世の中の食料品が一斉に上がる時期に重なる
- 2年経つと「下げたこと」は覚えられていない。だから2027年の時点で期限つきだと伝えておく
- 価格差で来ていた客は、差がなくなれば選ぶ理由を失う
- 2年で残るのは認知・連絡手段・価格以外の理由の3つ。いずれも新しい投資は要らない
- 1回目の作業は記録として残す(価格表示場所の一覧/設定変更の手順/迷った判定ケース)
- 「いまなら安い」で集めた客数を、2年後も維持できる前提で計画しない
2年は、短いようで長い期間です。制度に振り回される2年にするか、価格以外で選ばれる状態をつくる2年にするか。決められるのは、いまのうちです。
出典
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定・2026年9月17日確認)
- 国税庁軽減税率制度の概要(同)
- 国税庁No.6902 「総額表示」の義務付け(同)
- 国税庁No.6505 簡易課税制度(同)
- 首相官邸「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」についての会見(2026年7月30日)
- 内閣官房「給付付き税額控除」の制度導入の基本方針(2026年8月5日 閣議決定)
- 経済産業省参考資料(社会保障国民会議 給付付き税額控除等に関する実務者会議 第13回・資料4)(2026年6月3日・2026年9月18日確認)
- 中小企業庁変化の時代に対応できるスマートレジの導入支援(事前着手制度)(2026年9月15日・2026年9月18日確認)
- 中小企業基盤整備機構 デジタル化・AI導入補助金2026変化の時代に対応できるスマートレジの導入(事前着手制度)を行います(2026年9月16日更新)/スマートレジ導入支援(2026年9月18日確認)
本記事は2026年9月18日時点で公表されている資料にもとづいています。2029年以降の制度は確定していません。税務上の判断は顧問税理士または所轄の税務署にご確認ください。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。