仕入先編:卸・生産者は還付側に回る|取引条件と値上げ要請への備え
 matokaスタッフ
食材の消費税が1%になると、飲食店は「払う消費税が減る」側に立ちます。では、売っている側はどうなるのか。
青果店、精肉店、鮮魚店、食品卸、生産者。彼らは売上にかかる消費税が1%になる一方、仕入や経費にかかる消費税は10%のままのものが多くあります。つまり差し引くほうが大きくなり、還付を受ける側に回る取引先が出てきます。
還付は最終的には戻ってきますが、戻ってくるまでには時間がかかります。この時差が、取引先の資金繰りを圧迫する可能性があります。
この記事では、仕入先側で何が起きるかと、飲食店として備えておくことを整理します。
この記事の前提と、扱わないこと
- 確定:2026年9月15日に閣議決定された大綱の内容
- 未確定:法案は未提出です。農林漁業者・食品事業者への支援の内容・金額・時期も決まっていません
- 最終確認日:2026年9月17日
この記事では、取引先の経営状況の推測や、値上げ幅の予測を行いません。また、特定の業種・企業の財務状況にも言及しません。
なぜ仕入先が還付側に回るのか
納付税額は「預かった消費税 − 払った消費税」です。この引き算の結果がマイナスになれば、還付を受けることになります。
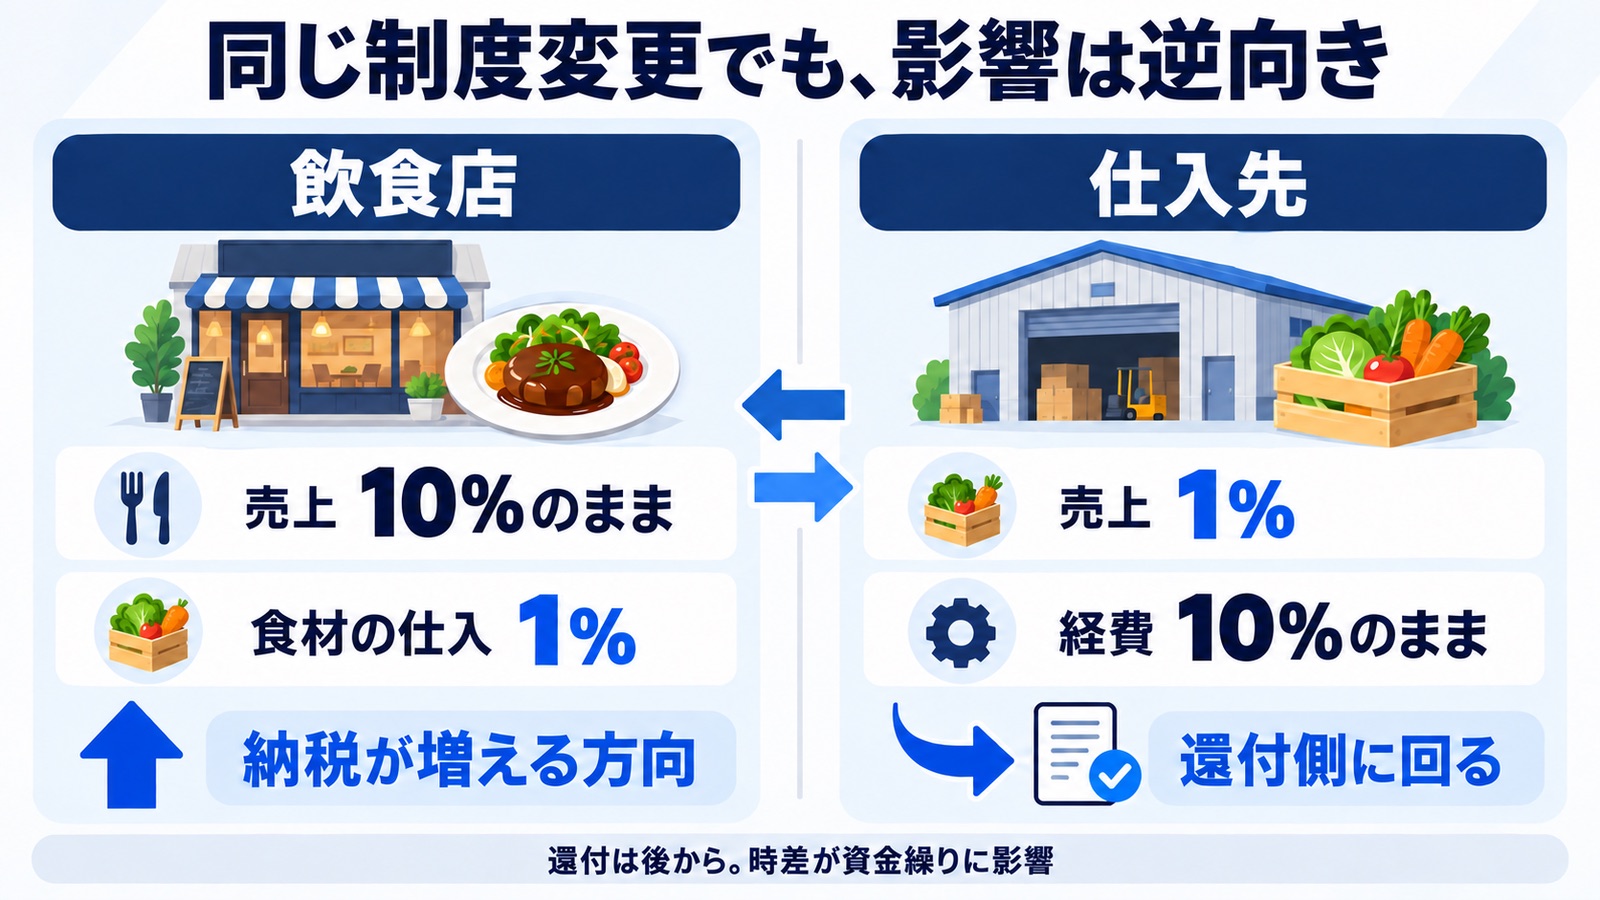
飲食料品を売っている事業者に当てはめます。
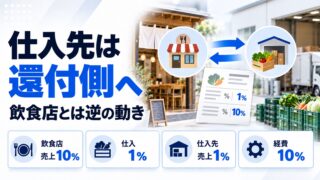
売上側:扱っているのが飲食料品なので、1%になります。預かる消費税が大きく減ります。
仕入・経費側:飲食料品の仕入は1%になりますが、それ以外は10%のままです。倉庫の家賃、配送の燃料費、車両、包装資材、水道光熱費、システム利用料——これらは飲食料品ではありません。
つまり預かる額だけが大きく減り、払う額はあまり減らない。この結果、差し引きがマイナスになる事業者が出ます。
飲食店とはちょうど逆の動きです。飲食店は売上が10%のままで仕入が1%になるから納税が増える。仕入先は売上が1%になって経費が10%のままだから還付になる。同じ制度変更が、立場によって逆向きに効きます。
還付そのものは制度どおりの結果で、損をするわけではありません。問題はタイミングです。日々の支払いは先に出ていき、還付は申告を経て後から戻ります。その間の運転資金を、自力で持たなければなりません。
大綱は、この問題を認識している
これは想定外の副作用ではありません。大綱に、対応方針が明記されています。
まず農林漁業者について。
飲食料品に係る消費税率の臨時的な引下げの影響を受ける農林漁業者については、消費税率の引下げによる売上税額の減少等に対応して、利子負担を考慮しつつ、資金繰りへの支援を行う。
さらに、本則課税に移りにくい事業者について踏み込んだ記載があります。
特に本則課税に移行することが困難な簡易課税事業者・免税事業者である農林漁業者については、第一次産品の生産・販売を担う特殊性に鑑み、売上げから回収できない仕入税額が大きくなることで経営継続が困難とならないよう、個別の売上高を踏まえた金額を給付する仕組みを導入することとし、現場の納得感のある対応に万全を期す。
「経営継続が困難とならないよう」という表現が使われています。制度設計側も、ここに負荷がかかることを認識しているということです。
食品事業者・外食事業者についても記載があります。
食品事業者、外食事業者については、消費税率の引下げが経営に及ぼす影響を踏まえて、資金繰り支援、生産性向上に向けた省力化等の取組の支援等を行う。
また、簡易課税事業者・免税事業者が本則課税事業者に移行する際の相談対応や、税理士費用等の経費に対する支援を行うことも書かれています。
ただし、いずれも「関係府省庁が連携し、事業者の実情を確認しつつ、予算編成過程において支援内容を具体化する」とされています。金額も要件も時期も、現時点では決まっていません。
飲食店側に起きうること
取引先の資金繰りが動くと、飲食店にも波及する可能性があります。断定はできませんが、想定しておく価値のある形を挙げます。
1. 取引条件の見直しを打診される
支払いサイトの短縮、前払いの要請、最低発注量の設定など。資金繰りが厳しくなった側は、入金を早めたくなります。
2. 税抜価格の改定を打診される
税率が下がっても、税抜価格が据え置かれるとは限りません。取引先のコスト構造が変わっていなければ、税抜価格の改定を提案される可能性があります。
ここで注意したいのは、「税込で見ると安くなったから値上げに気づかない」という状況が起こりうることです。税率が8%から1%に下がるぶん、税抜価格が上がっていても税込の請求額は下がって見えることがあります。比較するなら税抜価格で比較してください。
3. 免税事業者である生産者の手取りが減る
免税事業者は、受け取った消費税相当額を納付しません。税率が下がれば、受け取る金額そのものが減ります。大綱が農林漁業者への給付の仕組みに言及しているのは、この構造が背景にあります。
小規模な生産者から直接仕入れている店は、相手の事業継続そのものが論点になりうることを頭に置いておいてください。
4. 請求書の税率区分の誤り
これがいちばん実務的な話です。3税率(1%・8%・10%)が並ぶうえ、飲食料品とそれ以外が1枚の請求書に混在します。切り替え直後は、区分の誤りが起きやすくなります。
大綱では、適格請求書等の「適用税率」の欄には特例税率を、「消費税額等」の欄には特例税率に基づく消費税額等の額を記載するものとされています。受け取る側として、ここを確認する必要があります。
取引先に確認しておくこと
身構える必要はありません。普段の発注のついでに聞ける範囲で十分です。
いま聞いておくこと
- 2027年4月以降の税抜価格の方針は決まっているか(据え置きか、改定を検討中か)
- 請求書のフォーマットは、1%の表示に対応する予定か
- 支払い条件の変更を検討しているか
「まだ分からない」という答えでも構いません。聞いておくこと自体に意味があります。先方も検討中であれば、決まったときに連絡が来やすくなります。
切り替え直後に確認すること
- 請求書の税率区分が正しいか(飲食料品は1%、それ以外は10%になっているか)
- 税抜価格が変わっていないか(税込の総額だけ見ない)
- いつもと違う支払い期日の指定がないか
最初の2〜3か月だけ、いつもより丁寧に請求書を見る。それで足ります。
仕入先が1社に偏っている場合
これは今回に限った話ではありませんが、主要な仕入先が1社しかない状態は、相手の事情がそのまま自店の事情になります。
取引先の資金繰りが動きうる局面では、代替の調達先を1つ知っておくだけでもリスクは下がります。すぐ切り替える必要はありません。「いざとなれば頼める先がある」という状態をつくっておくことです。
取引先の経営リスクへの備え方については、決済代行会社の破綻リスクにどう備えるかで扱った考え方も参考になります。相手は違っても、「相手の事情が自店に及ぶ経路を把握しておく」という点は同じです。
まとめ
- 飲食料品を売る事業者は、売上側が1%になり、経費側は10%のままのものが多いため、還付側に回ることがある
- 還付は損ではないが、戻ってくるまでの時差が資金繰りを圧迫しうる
- 飲食店とはちょうど逆の動き。同じ制度変更が立場によって逆向きに効く
- 大綱は農林漁業者について「経営継続が困難とならないよう」と記し、個別の売上高を踏まえた金額を給付する仕組みの導入に言及している
- 食品事業者・外食事業者にも資金繰り支援・省力化支援が示されている。ただし内容・金額・時期は未定
- 飲食店側に起きうるのは、取引条件の見直し/税抜価格の改定/免税の生産者の手取り減/請求書の区分誤り
- 税込の総額だけ見ると、税抜の値上げに気づかないことがある。比較は税抜価格で
- いま聞くのは税抜価格の方針・請求書の対応・支払い条件の3つ。「まだ分からない」でも聞く意味がある
- 切り替え直後の2〜3か月は請求書を丁寧に見る
- 主要な仕入先が1社だけの状態は、相手の事情がそのまま自店の事情になる
取引先の資金繰りは、こちらから見えません。だからこそ、聞けるうちに聞いておく——それがいちばん確実な備えになります。
出典
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定・2026年9月17日確認)
- 国税庁No.6451 仕入税額控除の対象となるもの(同)
- 国税庁軽減税率制度の概要(同)
本記事は2026年9月17日時点で公表されている資料にもとづいています。特定の業種・企業の経営状況の推測や、値上げ幅の予測は行っていません。取引条件の判断や税務上の判断は、専門家にご確認ください。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。