食料品の消費税1%と飲食店|連載まとめ(記事一覧・確定状況・更新履歴)
 matokaスタッフ
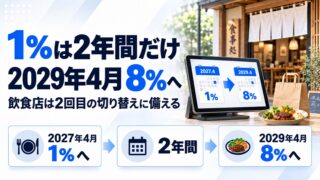
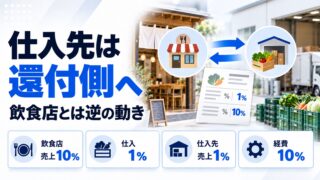
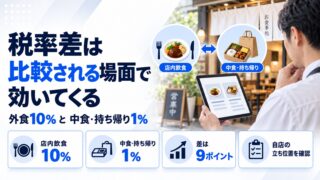
2027年4月から、食料品の消費税が1%に引き下げられる見込みです。ただし、飲食店にとってこれは単純な減税ではありません。店内で食べる料理は10%のまま。1%になるのは、持ち帰りと出前、そして食材の仕入です。
このページは、matokaが連載している「食料品の消費税1%、飲食店はどうなる?」の入口です。どの記事から読めばよいか、いま何が決まっていて何が決まっていないかを、ここにまとめています。
制度の状況が動いたときは、このページを最初に更新します。各記事を1本ずつ確認しなくても、ここを見れば現況が分かる状態にしておきます。
いまの状況(最終確認日:2026年9月17日)
確定していること(2026年9月15日 閣議決定の大綱に明記)
- 特例税率は消費税0.78%+地方消費税=1%
- 期間は2027年4月1日〜2029年3月31日の2年間
- 対象範囲は現行の軽減税率のまま(外食・酒類は対象外)
- 経過措置の設計(届出の特例・簡易課税の特例・中間申告の特例・総額表示の特例)
まだ決まっていないこと
- 法案は未提出です。実際に税率が変わるのは法律が成立してから
- 事業者支援の内容・金額・公募時期(大綱は「予算編成過程において具体化する」としています)
- 就業者負担軽減支援金の所得下限額・所得上限額(大綱に金額の記載はありません)
- 国税庁による実務Q&Aやインボイスの記載例
どれから読むか——3つの入口
関心のある入口から読み始めてください。順番に読む必要はありません。
「そもそも何が決まったのか分からない」
→ 食料品の消費税1%、結局なにが決まった?飲食店オーナー向け10分まとめ
税率・期間・対象と、飲食店に出てくる3方向の影響(仕入・売上・来店)を10分で把握できます。最初の1本にするならこれです。
「うちの店のこのケースは何%なのか知りたい」
→ うちの店は10%?1%?店内・テイクアウト・出前・ケータリング・お酒の判定Q&A
判定ルールは今のままです。ただし差が9ポイントに開くため、間違えたときの金額が重くなります。カウンターだけの店、屋台、出前とケータリングの境目まで扱っています。
「いつ何をすればいいのか知りたい」
→ 消費税1%の準備ロードマップ|2027年4月と2029年4月、2回の切り替えを逆算するチェックリスト
準備は4月1日に始まるのではありません。大綱には2027年1月1日という基準日もあります。覚えておくべき日付は3つだけです。
記事一覧
第1章 今さら聞けない基礎編
- 食料品の消費税1%、結局なにが決まった?飲食店オーナー向け10分まとめ
決まったこと/決まっていないことを分けて整理。シリーズの地図 - うちの店は10%?1%?店内・テイクアウト・出前・ケータリング・お酒の判定Q&A
判定の原則は2つだけ。飲食設備と、提供時の意思確認 - 飲食店オーナーのための消費税・用語ミニ辞典|本則課税・簡易課税・インボイス・仕入税額控除
連載を読む土台。税理士への質問リストつき
第4章 備えと差をつける編
- 消費税1%の準備ロードマップ|2027年4月と2029年4月、2回の切り替えを逆算するチェックリスト
大綱に明記された日付だけから逆算した時系列のチェックリスト - テイクアウトを強化するなら今|Googleビジネスプロフィールで「持ち帰りができる店」だと伝える
制度が動かなくても価値が残る回。費用をかけずにできる情報整備
今後公開予定
第2章(自店の数字はどう変わるか)と第3章(お客さまと市場はどう動くか)を準備しています。納税額の試算を扱う回は、税理士の監修を前提にしています。matokaは集客の支援会社であり税理士ではないため、個別の税務判断には踏み込みません。
最初に外しておきたい3つの誤解
この連載を書くにあたって調べる中で、報道の伝わり方と実際の制度がずれている点が見えてきました。飲食店に関係するものを3つ挙げます。
誤解1:「飲食店も減税される」
されません。軽減税率の対象から「外食」が外れているためです。国税庁は外食を「飲食店業等の事業を営む者が飲食に用いられる設備がある場所において行う食事の提供」と定義しており、店内飲食はここに当たります。1%になるのは持ち帰り・出前と、食材の仕入です。
むしろ本則課税で店内飲食が中心の店は、差し引ける仕入税額が減るため、納める消費税が増えやすくなります。詳しくは第1回で扱っています。
誤解2:「1%ならほぼゼロだから、経理も楽になる」
なりません。1%でも課税取引であることに変わりはなく、帳簿や請求書の扱いがなくなるわけではありません。むしろ税率が1つ増え、1%・8%・10%の3税率が並びます。レジ・会計ソフト・請求書の区分は、いまより複雑になります。
誤解3:「2027年4月に向けて準備すればいい」
4月より前の日付があります。大綱では、2027年1月1日前に締結した定期供給契約や、2027年1月1日前に販売条件を提示した通信販売のうち一定のものについて、特例税率を適用しないとされています。年が明けてからでは動かせません。
さらに、この措置は2029年3月31日で終わります。切り替えは2回あります。日付の整理は準備ロードマップにまとめました。
このシリーズで扱っていないこと
先に書いておきます。次のことは、このシリーズでは扱いません。
- 個別の税務判断(「あなたの店は本則課税に移行すべき」といった判断)。判断の軸と、税理士への質問の仕方までにとどめます
- 公表資料に記載のない締切や所要期間。レジ改修に何か月かかるといった情報は、公的な資料に記載がないため扱っていません
- 補助金の金額・採択率。大綱は「予算編成過程において具体化する」としており、決まっていません
各記事には、その時点で公表されている一次情報の出典(内閣官房・国税庁など)と、最終確認日を記載しています。読むときは、その日付を確認してください。
更新履歴
- 2026年9月17日:連載開始。2026年9月15日に閣議決定された大綱にもとづいて全記事を作成
法案の提出・成立、経過措置の確定、国税庁のQ&A公表、事業者支援の具体化——これらのタイミングで、このページと該当する記事を更新します。
出典
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定・2026年9月17日確認)
- 内閣官房「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」(政府の基本方針)について(同)
- 国税庁軽減税率制度の概要(同)
本ページは2026年9月17日時点で公表されている資料にもとづいています。制度は法案の審議により変わる可能性があります。税務上の個別の判断は、顧問税理士または所轄の税務署にご確認ください。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。