消費税1%の準備ロードマップ|2027年4月と2029年4月、2回の切り替えを逆算するチェックリスト
 matokaスタッフ
「2027年4月から食料品の消費税が1%」。日付だけ見ると、まだ先の話に思えます。
ただ、飲食店にとっての準備は4月1日に始まるのではありません。大綱には、4月より前の日付がいくつも書かれています。2027年1月1日、2027年2月1日。知らないまま通り過ぎると、あとから手当てできないものがあります。
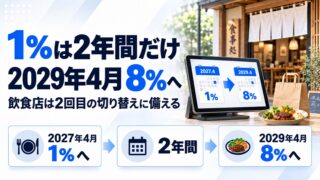
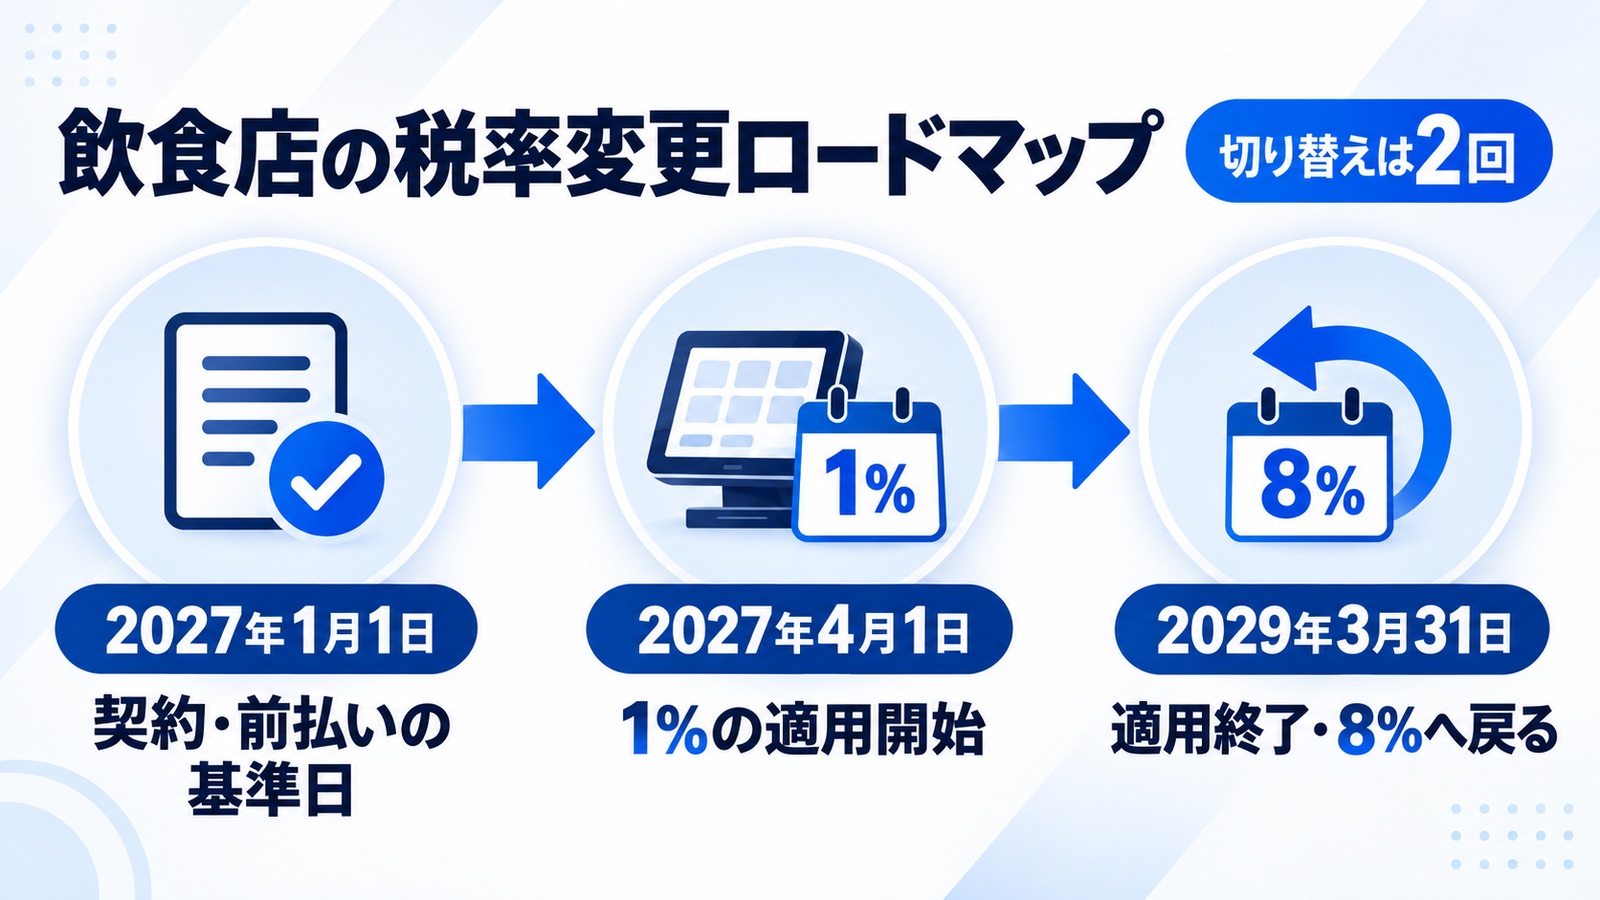
さらに、この引下げは2年間の期限つきです。2029年3月31日で終わり、8%に戻ります。切り替えは2回。1回目の準備で2回目を織り込んでおかないと、同じ作業を2年後にもう一度やることになります。
この記事では、2026年9月15日の大綱に書かれた日付から逆算して、いつ何をするかを並べます。大綱と国税庁に書かれていない締切は書きません。
この記事の前提
- 確定:2026年9月15日に閣議決定された大綱の内容(日付・特例の設計)
- 未確定:法案は未提出。国会の審議で変わる可能性があります。事業者支援の内容・金額・時期は「予算編成過程において具体化する」とされており、決まっていません
- 最終確認日:2026年9月18日
届出の要否・期限や税額の計算は、顧問税理士または所轄の税務署にご確認ください。この記事は税務に関する個別の助言ではありません。
目次
全体像:大綱に書かれている日付
まず、大綱に明記されている日付を並べます。これ以外の締切は、この記事では扱いません。
| 日付 | 何の日付か |
|---|---|
| 2027年1月1日 | 定期供給契約の締結・通信販売の販売条件の提示の基準日 |
| 2027年2月1日〜3月31日 | (条件つき)1%に基づく税込価格を先に表示できる期間 |
| 2027年4月1日 | 特例税率1%の適用開始 |
| 2027年4月1日〜5月31日 | (条件つき)8%に基づく税込価格をまだ表示できる期間 |
| 2029年2月1日〜3月31日 | (条件つき)8%に基づく税込価格を先に表示できる期間 |
| 2029年3月31日 | 特例税率の適用終了 |
| 2029年4月1日〜5月31日 | (条件つき)1%に基づく税込価格をまだ表示できる期間 |
届出については、大綱が期限そのものを緩めています。課税事業者選択届出書と簡易課税制度選択不適用届出書は、その課税期間の末日までに提出すれば、初日の前日に提出したものとみなすとされています。さらに、簡易課税を選んだら2年間変えられないといういわゆる「2年縛り」も適用しないとされています。
つまり届出だけは、あとから判断し直せる設計になっています。逆に言えば、それ以外は前倒しで動く必要があります。
いま〜法案成立まで:自店の数字を出す
法案が通るかどうかに関係なく、やっておいて損のない作業から始めます。所要時間はどれも30分程度です。
1. 売上構成を出す
直近3か月で、店内飲食・持ち帰り・出前・酒類がそれぞれ売上の何%かを出します。この比率が、影響の大きさをほぼ決めます。酒類と店内飲食の比率が高い店ほど、恩恵は小さくなります。
2. 課税方式を確認する
本則課税か、簡易課税か、免税事業者か。どの特例が自店に関係するかは、ここで決まります。消費税の確定申告書、簡易課税制度選択届出書の控え、または顧問税理士への確認で分かります。
3. 課税期間を確認する
見落としやすいのがここです。2027年4月1日が、自店のどの課税期間に入るのか。個人事業者と法人では区切りが違います。届出の特例は「その課税期間の末日まで」という設計なので、自店の課税期間が分かっていないと、いつまでに判断すればよいかが分かりません。
4. レジ・POS・会計ソフトに聞く
税率が1つ増え、1%・8%・10%の3税率が並びます。いま使っているレジ、モバイルオーダー、会計ソフトが対応できるのか、改修が必要か、いつまでに申し込む必要があるかを販売元に確認してください。
大綱には、スマートレジシステムへの移行やレジシステムの改修を行う中小企業等に対する支援を行うこと、緊急時における消費税率の変更に柔軟に対応できるシステムの普及促進を図ることが書かれています。ただし内容は「予算編成過程において具体化する」とされており、金額も要件も公募時期も決まっていません。
ここで大事なのは、支援の中身を待ってから聞くのではなく、先に自店の状況を把握しておくことです。支援が出たときに、すぐ手を挙げられる状態にしておくのが目的です。
一方で、いまから使える制度もあります。中小企業庁は2026年9月15日、既存の「デジタル化・AI導入補助金」において、9月15日以降に着手したスマートレジの導入やPOSレジの改修を、あとから申請できる「事前着手制度」を措置すると発表しました。運営事務局は「申請受付は2027年1月頃を予定」としています。補助率は小規模事業者で最大4/5、レジ端末に使うタブレットなどのハードウェアも対象です。公募要領は今後公開されるため、要件の詳細はそちらで確認してください。相談先として、各都道府県のよろず支援拠点に特別相談窓口が置かれています。
改修にどれくらいかかるかについては、経済産業省が2026年6月の実務者会議に示した資料があります。大型のPOSと基幹システムを持つ小売業を前提に、「1%への引下げなら、制度の詳細公表後5〜6か月程度に短縮できる」というシステムメーカーの見解と、小売業界5団体・27社へのヒアリングで「概ね半年以内に対応できるとの声が大宗だった」という結果が紹介されています。同じ資料は、タブレット型のモバイルPOS(スマートレジ)については低コストで迅速に導入できるとしています。自店のレジがどちらに近いかで、必要な時間は変わります。いずれも起点は「制度の詳細公表後」なので、法案や国税庁のQ&Aが出てから数えることになります。
5. 税理士に聞くことをまとめる
1〜4で出た数字を持って、まとめて相談します。「本則課税・簡易課税・免税事業者のどれに当たるか」「自店の課税期間はいつからいつまでか」「納付税額は増える方向か減る方向か」——この3つを聞くだけでも、判断の土台が揃います。
2027年1月1日までに:契約と前払いを確認する
ここがいちばん見落とされやすい日付です。
大綱は、次の2つについて特例税率を適用しないとしています。
- 2027年1月1日前に締結した定期供給契約で、2027年4月1日前に対価を領収しているもの(領収している部分に限る)
- 通信販売で、2027年1月1日前に販売条件の提示が行われ、2027年4月1日前に申込みを受けたもの
理由も大綱に書かれています。これらは「特例税率を反映した契約変更等が困難な事例が生じること等が想定される」ためです。
飲食店で関係しうるのは、たとえば次のようなケースです。
- 定期的に配達している弁当・食材の契約
- お節料理などの予約販売で、年内に条件を提示して申込みを受けるもの
- 通信販売で扱っている自店の商品
該当しそうな取引があるなら、2026年内のうちに、契約の締結日と入金の時期を洗い出しておいてください。年が明けてからでは、この基準日は動かせません。
該当するかどうかの判断は取引の形によるため、迷ったら税理士に確認してください。ここは自己判断でまとめないほうが安全な領域です。
2027年2月〜3月:表示と現場の準備
価格表示の更新
総額表示義務は、国税庁の説明では「事業者が消費者に対してあらかじめ価格を表示する場合」が対象で、表示媒体を問いません(店頭表示、チラシ広告、新聞・テレビの広告など)。
つまり更新対象は、メニューブックだけではありません。価格を出している場所をすべて洗い出してください。
- メニューブック、卓上メニュー、店頭の黒板・看板
- 券売機、レジの登録価格
- モバイルオーダー、自社サイト
- デリバリーアプリ、グルメサイトの掲載情報
- Googleビジネスプロフィールに登録したメニュー
- SNSに投稿した価格入りの画像
大綱には、直ちに対応することが困難な事情がある場合に限り、誤認されないための措置を講じていれば、切り替えの前後で旧・新それぞれの税率に基づく税込価格を表示できるという特例が示されています。ただし「困難な事情がある場合に限り」という条件つきです。猶予があるから後回しでよい、という設計ではありません。
あわせて注意点が1つ。大綱は、税込価格を表示しない方法——税抜価格のみの表示や、税抜価格に続けて「+税」とだけ表示する方法——は引き続き認められないと明記しています。
現場のオペレーション
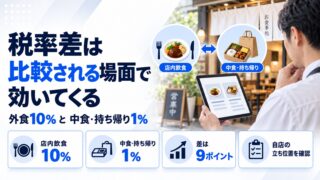
店内と持ち帰りの差が9ポイントに開きます。判定ルール自体は変わりませんが、間違えたときの金額が重くなります。
- 意思確認の方法を店として1つに決めて、全員が同じやり方をしている状態にする
- 「持ち帰り容器に入れても、店内で食べる意思表示があれば標準税率」をスタッフに共有する
- レジの税率設定を切り替える日と担当者を決めておく
判定の原則は「飲食設備のある場所で飲食させたか」と「判定は提供する時点で行う」の2つです。迷ったケースは書き留めておいて、税理士との面談時にまとめて確認してください。
2027年4月1日以降:切り替えたあとにやること
請求書・帳簿
大綱では、特例税率の対象となる取引について、適格請求書等の「適用税率」の欄には特例税率を、「消費税額等」の欄には特例税率に基づく消費税額等の額を記載するものとされています。
受け取る側でもあります。仕入先からの請求書が1%で正しく区分されているかを、最初の数か月は確認してください。
中間申告
中間申告の税額は前年の納付額をもとに計算するため、放っておくと過大になります。大綱では、2027年4月1日以後に開始する中間申告対象期間について、特例税率が適用されたものとして計算した中間申告税額(税額がない場合は零)を記載できるとされています。
資金繰りに直接効く話なので、税理士に必ず確認してください。
返金・返品の税率に注意
見落としやすい実務があります。設定できる税率の枠が3つしかないレジで、8%の枠を1%に書き換えて対応した場合、変更前に8%で売ったものを変更後に返金すると、1%で処理されてしまいます。経済産業省の資料はこの点を挙げ、経理処理の段階などで税率を手入力で修正(1%→8%)する必要があるとしています。小売業界へのヒアリングでは「前回の税率変更時にも対応できた」との声が大宗でした。飲食店では、回数券・前売り券・予約販売のキャンセル返金が該当しえます。切り替え直後の返金は、いつ売ったものかを確認してから処理すると決めておいてください。
簡易課税の店
大綱では、簡易課税の事業者について特例対象課税資産の譲渡に対応する仕入控除税額は、業種区分にかかわらず売上税額と同額とする特例が示されています。2割特例・3割特例を使っている場合も同様とされています。
2029年の戻しを、いま織り込んでおく
ここが、この記事でいちばん伝えたいところです。
特例税率は2029年3月31日で終わります。2029年4月1日から、飲食料品は8%に戻ります。つまり2027年4月にやる作業を、2029年4月にもう一度やります。
総額表示の特例も、戻すとき用の期間が大綱に用意されています(2029年2月1日〜3月31日、2029年4月1日〜5月31日)。中間申告の特例にも、2029年4月1日以後に開始する期間の規定があります。制度の側は、はじめから「2回ある」前提で作られています。
だから、1回目の準備でこうしておくと楽になります。
- 価格を表示している場所の一覧を、作って残しておく。2029年にそのまま使えます
- レジの税率設定を変えた手順を記録しておく。担当者が変わっていても再現できます
- 今回迷った判定ケースをメモしておく。2回目は迷いません
もう1つ、経営の視点での論点があります。2年間は持ち帰りが相対的に安くなりますが、2029年4月にその差はなくなります。価格の安さだけで集めたお客様は、戻しのときに離れます。
この2年間を、価格以外の理由で選ばれる状態をつくる期間と考えるかどうか。そこが、2029年以降の差になります。テイクアウトを強化するなら、商品と同時に「持ち帰りができる店だと知られている」状態をつくっておくと、税率が戻っても残ります。具体的な手順は飲食店のAI×MEO対策ガイドを参照してください。
まとめ(チェックリスト)
いま〜法案成立まで
- 売上構成(店内/持ち帰り/出前/酒類)を直近3か月で出す
- 課税方式(本則課税/簡易課税/免税)を確認する
- 2027年4月1日が自店のどの課税期間に入るかを確認する
- レジ・モバイルオーダー・会計ソフトの3税率対応を販売元に確認する
- レジの導入・改修を考えるなら、デジタル化・AI導入補助金の事前着手制度(9月15日以降の着手が対象・受付は2027年1月頃予定)を確認する
- 上記を持って税理士に相談する
2027年1月1日までに
- 定期供給契約・通信販売・予約販売の締結日と入金時期を洗い出す(同日前の契約で4月1日前に対価を領収しているものは特例税率の対象外)
2027年2月〜3月
- 価格を表示している場所をすべて洗い出す(メニュー/券売機/サイト/アプリ/GBP/SNS)
- 意思確認の方法を店として1つに決め、スタッフに共有する
- レジの税率を切り替える日と担当者を決める
2027年4月1日以降
- 仕入先の請求書が1%で正しく区分されているか確認する
- 中間申告の特例について税理士に確認する
2回目(2029年)に備えて記録しておくもの
- 価格表示場所の一覧/レジ設定変更の手順/迷った判定ケース
覚えておきたい日付は3つだけです。2027年1月1日、2027年4月1日、2029年3月31日。あとは、そこから逆算するだけで足ります。
出典
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定・2026年9月17日確認)
- 国税庁軽減税率制度の概要(同)
- 国税庁No.6902 「総額表示」の義務付け(同)
- 国税庁No.6505 簡易課税制度(同)
- 経済産業省参考資料(社会保障国民会議 給付付き税額控除等に関する実務者会議 第13回・資料4)(2026年6月3日・2026年9月18日確認)
- 中小企業庁変化の時代に対応できるスマートレジの導入支援(事前着手制度)(2026年9月15日・2026年9月18日確認)
- 中小企業基盤整備機構 デジタル化・AI導入補助金2026変化の時代に対応できるスマートレジの導入(事前着手制度)を行います(2026年9月16日更新)/スマートレジ導入支援(2026年9月18日確認)
本記事は2026年9月18日時点で公表されている資料にもとづいています。制度の日付は大綱に明記されているものに限っています。レジ改修の所要期間は経済産業省が実務者会議に示した資料の記載(システムメーカーの見解・小売業界へのヒアリング)にもとづくもので、個々の店舗の所要期間を示すものではありません。補助金の要件は公募要領の公開後に変わる可能性があります。届出の要否や税額の計算は、顧問税理士または所轄の税務署にご確認ください。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。