課税方式別:簡易課税・2割/3割特例・免税事業者の店はどう変わる?切り替え判断と届出期限
 matokaスタッフ
同じ引下げでも、店によって効き方がまったく違います。分けるのは課税方式です。
本則課税なのか、簡易課税なのか、免税事業者なのか。2割特例・3割特例を使っているのか。ここが違えば、結論も、やるべき手続きも変わります。
この記事では、方式ごとに何が起きるかを整理し、大綱で用意された届出の特例を確認します。どの方式が有利かという判断はしません。それは税理士の領域だからです。
この記事の前提と、扱わないこと
- 確定:2026年9月15日に閣議決定された大綱の内容と、現行の消費税制度
- 未確定:法案は未提出です。届出の特例も、法案が成立してはじめて効力を持ちます
- 最終確認日:2026年9月17日
この記事では、どの課税方式が有利かの判断と、納付税額の試算を行いません。matokaは飲食店の集客を支援する会社であり、税理士ではありません。方式ごとに何が変わるかと、判断の期限を整理するところまでを担当します。
まず自店がどれかを確定させる
ここが曖昧なまま先を読んでも意味がありません。最初に確定させてください。
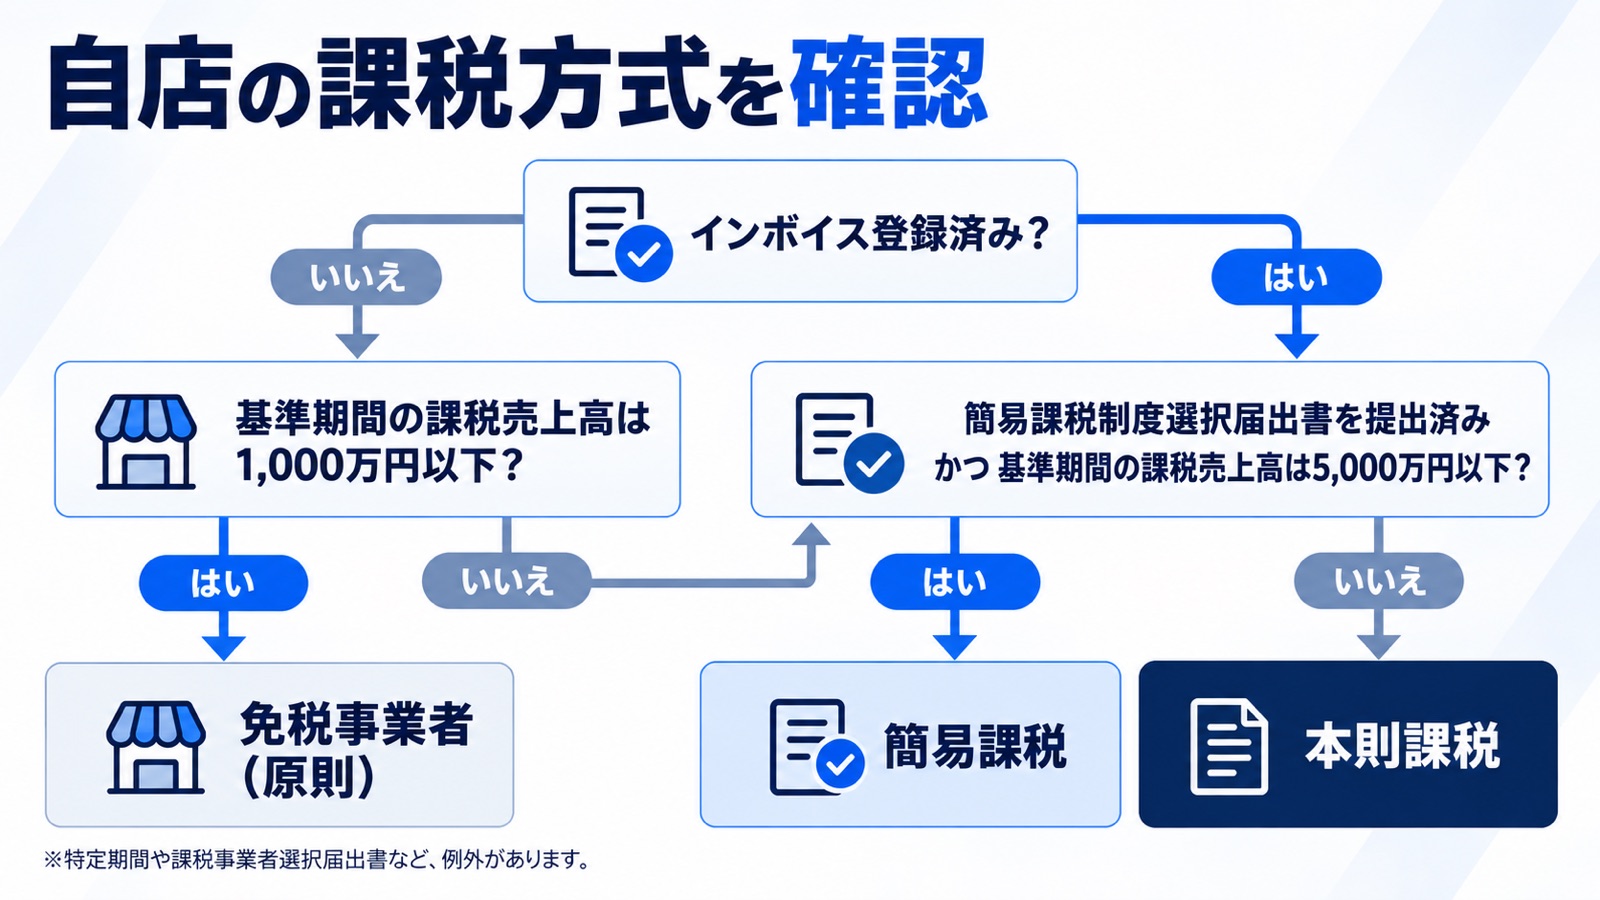
国税庁の説明から、区別の基準を整理します。
免税事業者:基準期間(個人事業者はその年の前々年、事業年度が1年である法人は前々事業年度)における課税売上高が1,000万円以下の場合、原則として納税義務が免除されます。
ただし、1,000万円以下でも免除されない場合があります。国税庁が挙げているのは次のケースです。
- 適格請求書発行事業者の登録を受けている場合
- 特定期間(個人事業者は前年1月1日〜6月30日、法人は原則として前事業年度開始の日以後6か月)の課税売上高が1,000万円を超える場合
- 課税事業者選択届出書を提出して課税事業者となっている場合
インボイス登録をしていれば、売上規模にかかわらず課税事業者です。ここは取り違えやすいところです。
簡易課税:「消費税簡易課税制度選択届出書」を提出した課税事業者で、基準期間における課税売上高が5,000万円以下の課税期間について適用されます。
本則課税:上記のいずれでもない課税事業者。実際の仕入を積み上げて差し引きます。
手元の書類では、消費税の確定申告書、簡易課税制度選択届出書の控え、インボイスの登録通知で確認できます。顧問税理士がいるなら、聞くのが最短です。
本則課税の店に起きること
実際の仕入にかかった消費税を積み上げて差し引く方式です。仕入の税率が下がると、差し引ける額が直接減ります。
店内飲食は外食にあたるため売上側は10%のまま。食材の仕入は1%。預かる額は変わらず、差し引く額だけが小さくなるため、納める消費税は増える方向に動きます。
影響の大きさを決めるのは、売上に占める店内飲食の比率と、課税仕入れに占める食材費の比率です。家賃・水道光熱費・広告費は飲食料品ではないため10%のままで、ここには入りません。
大綱には、本則課税への移行を後押しする措置も書かれています。この点は後述します。
簡易課税の店に起きること
簡易課税は、実際の仕入ではなく売上の消費税額にみなし仕入率を掛けた額を差し引きます。国税庁の区分では、第5種事業のサービス業から「飲食店業に該当するものを除く」とされており、第4種事業が「第1種・第2種・第3種・第5種および第6種以外の事業」なので、この区分表をたどると飲食店業は第4種(みなし仕入率60%)にあたります。
仕入の税率が下がっても、みなし仕入率の計算には直接入りません。では影響がないのかというと、そうではありません。
持ち帰りの売上がある店で問題が出ます。大綱はこう説明しています。
簡易課税制度の適用を受ける事業者においては、飲食料品に係る消費税率の臨時的な引下げの後も、現行制度上は飲食料品の譲渡について一定の納付税額が発生する一方、仮に本則課税を適用していれば納付税額が発生しない場合が多いと見込まれる。
売上側が1%に下がっても、みなし仕入率が60%であれば、残りの40%分に対応する納付税額が出てしまうという構造です。本則課税なら出なかったはずの税額が出る、ということになります。
これを受けて大綱は、簡易課税制度において可能な最大限の対応として次の特例を設けるとしています。
簡易課税制度の適用を受ける事業者が特例対象課税資産の譲渡を行った場合における特例対象課税資産の譲渡に対応する仕入控除税額については、業種区分にかかわらず、当該特例対象課税資産の譲渡に係る消費税額(いわゆる売上税額)と同額とする特例を設ける。
売上税額と同額を差し引けるということは、その部分については納付税額が出ない扱いになります。持ち帰り比率の高い店ほど関係してきます。
なお大綱には注記があり、この特例を適用する場合、特例対象以外の課税資産の譲渡等(例として、軽減税率の適用対象となっている飲食料品以外の商品の販売が挙げられています)に係る売上税額には、現行の簡易課税制度等を適用するとされています。つまり店内飲食の部分は、これまでどおり第4種の計算になります。
2割特例・3割特例を使っている店
インボイス制度への対応で、免税事業者から課税事業者になった店が使っている経過措置です。
大綱は、簡易課税の特例について「適格請求書発行事業者となる小規模事業者に係る税額控除に関する経過措置(いわゆる2割特例・3割特例)の適用を受ける場合についても同様とする」としています。
つまり2割特例・3割特例を使っている店でも、特例対象の譲渡に対応する仕入控除税額は売上税額と同額という扱いが適用されます。簡易課税の店と同じ考え方です。
自店がどの特例を使っているかは、確定申告書か税理士への確認で分かります。「インボイスのときに何か特例を使った気がする」という状態なら、まずそこを確定させてください。
免税事業者の店
消費税を納める義務が免除されているため、納税額そのものの増減はありません。
ただし、確認しておくことが2つあります。
1つ目。仕入先からの請求が1%で正しく区分されているか。納税がなくても、支払う金額は変わります。請求書の税率区分が誤っていれば、払いすぎ・払い足りないが起きます。
2つ目。自分が本当に免税事業者かどうか。インボイス登録をしていれば課税事業者です。「売上が1,000万円以下だから免税」と思い込んでいる店は、登録の有無を確認してください。
大綱には、簡易課税事業者・免税事業者が本則課税事業者に移行する際の相談対応や、税理士費用等の経費に対する支援を行うことも書かれています。ただし内容・金額・時期は「予算編成過程において具体化する」とされており、決まっていません。
届出の期限——大綱が緩めたところ
ここが、この記事でいちばん実務に効く部分です。
通常、課税事業者になることを選ぶ届出や、簡易課税をやめる届出はその課税期間が始まる前に提出する必要があります。2027年4月1日をまたぐ課税期間がすでに始まっている事業者は、間に合いません。
大綱は、この問題を明示したうえで措置を用意しています。
令和9年4月1日の属する課税期間が既に開始している事業者や簡易課税制度の適用を選択して2年が経過していない事業者は、飲食料品に係る消費税率の臨時的な引下げを受けて、本則課税に移行し、還付申告を行う必要があっても、現行制度上は当該移行ができないこととなる。
そのうえで、次の措置が示されています。
- 課税事業者選択届出書を、その課税期間の末日までに提出したときは、当該課税期間の初日の前日に提出したものとみなす
- 簡易課税制度選択不適用届出書も同様に扱う
- さらに、簡易課税制度を選択した場合の2年間の継続適用要件(いわゆる「2年縛り」)は適用しない
意味は大きいです。2027年4月を迎えてから、実際の数字を見て判断し直せるということだからです。
ただし無期限ではありません。「その課税期間の末日まで」が期限です。自店の課税期間がいつ終わるのかを把握していないと、この特例は使えません。
あわせて、中間申告の特例もあります。中間申告の税額は前年の納付額をもとに計算するため、納税額が減る事業者では過大になります。大綱では、特例税率が適用されたものとして計算した中間申告税額(税額がない場合は零)を記載できるとされています。資金繰りに直接効くので、税理士に確認してください。
まとめ
- 最初にやるのは自店の課税方式の確定。ここが曖昧だと何も判断できない
- インボイス登録をしていれば、売上規模にかかわらず課税事業者
- 本則課税:仕入の税率が下がると差し引ける額が減る。店内飲食中心の店は納税が増える方向
- 簡易課税:飲食店業は第4種(みなし仕入率60%)。持ち帰りの売上について、本則課税なら出なかった税額が出る構造がある
- 大綱は、特例対象の譲渡に対応する仕入控除税額を売上税額と同額とする特例を設けるとしている。2割特例・3割特例も同様
- ただし店内飲食の部分は、これまでどおりの簡易課税の計算になる
- 免税事業者:納税額の増減はない。確認すべきは請求書の税率区分と、自分が本当に免税事業者かどうか
- 大綱は届出期限を「課税期間の末日まで」に緩め、簡易課税の2年縛りも外している
- つまり実際の数字を見てから判断し直せる。ただし自店の課税期間を把握していることが前提
- 本則課税への移行には税理士費用等への支援も示されているが、内容・金額・時期は未定
どの方式が有利かは、売上構成と仕入構成、そして手間をどこまでかけられるかで変わります。この記事の役割は、税理士との会話が噛み合う状態にすることまでです。自店の方式と課税期間を確定させて、相談に持っていってください。
出典
- 国税庁No.6501 納税義務の免除(2026年9月17日確認)
- 国税庁No.6505 簡易課税制度(同)
- 国税庁軽減税率制度の概要(同)
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定)
本記事は2026年9月17日時点で公表されている資料にもとづいています。matokaは飲食店の集客を支援する会社であり、税理士ではありません。本記事は税務に関する個別の助言ではなく、課税方式の有利不利の判断や納付税額の試算も行っていません。届出の要否・期限は、顧問税理士または所轄の税務署にご確認ください。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。