来店編:お客さまは中食に流れる?分かっていること・分かっていないこと
 matokaスタッフ
スーパーの惣菜は1%。コンビニの弁当も1%。うちの店で食べれば10%。
この差を前にして、お客様はどう動くのか。正直に書くと、確かなことは分かりません。家計への影響額も、給付の対象も、現時点では公表されていないからです。
ただ、確実に開くと分かっている差と、自店がどれくらい影響を受けやすいかは、いま整理できます。この記事では、憶測を足さずにそこまでを扱います。
この記事の前提と、扱わないこと
- 確定:税率の差(店内飲食10%/中食・持ち帰り1%)と、給付制度が導入されること
- 未確定:法案は未提出です。給付の金額・対象範囲は大綱に記載がありません(所得下限額・所得上限額は「定める」とされているのみ)
- 最終確認日:2026年9月18日
この記事では、来客数や売上への影響を数値で予測しません。公表資料に根拠がないためです。代わりに、自店の客層別にどこが揺れやすいかを整理します。
目次
確実に分かっていること/分かっていないこと
予測の前に、事実の境目をはっきりさせます。
分かっていること
国税庁の軽減税率制度のページには、すでに次の注記があります。
※ 令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について、消費税率が引き下げられます。
そして軽減税率の対象は「酒類・外食を除く飲食料品」です。したがって、
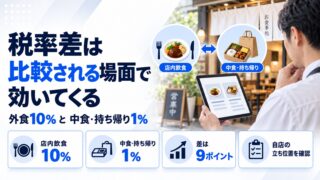
- スーパー・コンビニの惣菜、弁当、食材 → 1%
- 飲食店の店内飲食 → 10%
- 飲食店の持ち帰り・出前 → 1%
つまり「外食」と「中食・内食」の間に9ポイントの差が開くことは、制度上の帰結として確実です。
用語の整理:外食・中食・内食
この記事で使う言葉を揃えておきます。一般に、外食は店で食べること、中食は調理済みのものを買って持ち帰って食べること、内食は家で材料から作って食べることを指します。
税率で見ると、外食だけが10%で、中食と内食は1%になります。飲食店の持ち帰り・出前は、税制上は中食と同じ扱いです。つまり飲食店は、外食の側と中食の側の両方に足を置ける立場にあります。ここは後で効いてきます。
分かっていないこと
大綱には、就業者負担軽減支援金という給付制度が示されています。ただし支給の要件について、大綱は「所得下限額」「所得上限額」「純負担基準額」を定めるとするにとどまり、具体的な金額を示していません。
したがって、「家計に年間◯万円の余裕ができる」という数字は、現時点では公表されていません。報道で見かける試算はありますが、本記事では一次情報で確認できないものは扱いません。
あわせて、法案は2026年9月18日時点で国会に提出されていません。
目安として、公表統計から自分で計算してみる
金額が公表されていないなら、前提を全部見せて自分で計算するのが正直な方法です。総務省の家計調査(2025年平均・二人以上の世帯、平均世帯人員2.87人)では、1か月の食料への支出は94,895円、うち外食が16,563円、酒類が3,784円です。外食と酒類を除いた74,548円が、軽減税率の対象になる食費にあたります。
この全額が8%から1%になると仮定して単純計算すると、年間では 74,548円 × 12か月 × 7 ÷ 108 = 約5.8万円の負担減になります。世帯の人数や食費の内訳で大きく変わる数字なので、目安として読んでください。参考までに、第一生命経済研究所の試算(2025年4月・家計調査2024年ベース・標準的な4人家族)では、食料品を0%にした場合で年6.4万円とされており、今回は1%なのでそれより小さくなります。
いずれにしても、1世帯あたり月数千円の規模です。外食1回分に相当するかどうか、という水準だと理解しておくと、過大にも過小にも見誤りません。
価格差は「比較される場面」でだけ効く
ここが、この記事でいちばん伝えたい考え方です。
9ポイントの差は、お客様が外食と中食を並べて比べたときにだけ意味を持ちます。逆に言えば、比べられていない場面では効きません。
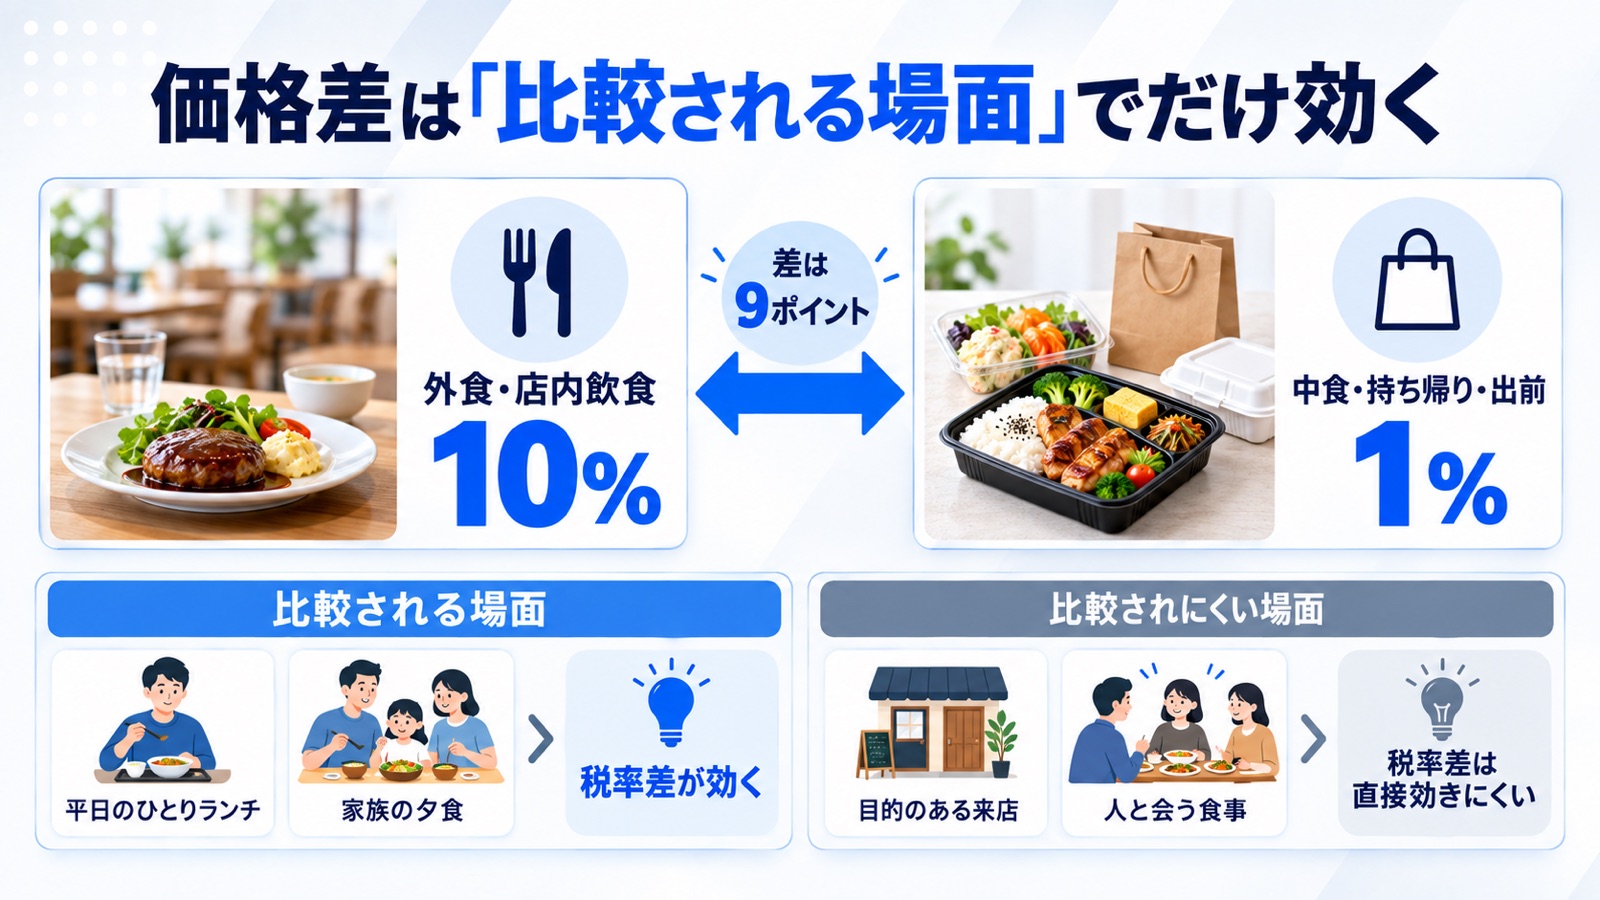
比べられやすいのは、次のような場面です。
- 平日のひとりランチ:コンビニ弁当か、外で食べるか。金額と時間で日常的に比較されている
- 家族の夕食:惣菜を買って帰るか、外で食べるか。人数分の合計で効くため、差が大きく見える
- 用途が決まっていない食事:何を食べるかが決まっていないほど、価格が判断材料になりやすい
一方、比べられにくい場面もあります。
- 目的のある来店:この店のこの料理を食べに来た、という場合。代替がない
- 人と会う食事:接待、会食、記念日。場所と時間を買っているので、中食は代替にならない
- お酒を飲む場面:酒類は店内でも持ち帰りでも10%のまま。そもそも税率差が生じない
つまり「うちの店は、比べられる側にいるのか」が、影響の大きさを決めます。これは税制の話ではなく、自店の立ち位置の話です。
客層別に、どこが揺れやすいか
上の考え方を、業態と時間帯に当てはめます。数値の予測ではなく、リスクの所在の整理として読んでください。
揺れやすい
平日ランチ中心の店:コンビニ・スーパーと同じ財布、同じ時間帯を取り合っています。価格が判断材料になりやすく、差が直接効きます。
ファミリー向けの店:人数分の合計で比較されるため、1人あたりの差が小さくても総額では目立ちます。
持ち帰りをやっていない店:中食に流れたぶんを受け止める先が自店にありません。比較に負けたときの逃げ場がない状態です。
揺れにくい
酒類の比率が高い店:酒類は10%のままなので、そもそも税率差が生じません。居酒屋・バーは、今回の影響を売上側で受けにくい業態です。ただし仕入側の恩恵も小さいので、本則課税なら納税は増える方向に動きます。
専門性・目的性の高い店:その店でなければ食べられないものがある場合、中食は代替になりません。
すでに持ち帰りを持っている店:お客様が中食を選んでも、自店の持ち帰りが受け皿になりえます。
読み違えやすいところ
「価格差があるから客が減る」と単純に考えないほうがよい理由が2つあります。
1つ目。外食と中食は、完全な代替ではありません。外食には、作らなくてよい・片づけなくてよい・場所を使えるという価値があります。価格だけで置き換わるものではありません。
2つ目。食料品の負担が下がれば、家計に余裕が生まれる可能性があります。その余裕が外食に向かうのか、貯蓄に回るのかは分かりません。下振れ方向だけを見て動くと、判断を誤る可能性があります。
業界団体はどう見ているか
数値予測ではなく業界団体の主張として、日本フードサービス協会(JF)の見方を紹介します。JFは2026年9月10日の「訴え」で、2019年の軽減税率導入時(税率差2%)に「外食全体で▲5.4%、お客様の外食利用の機会が減りました」と述べています。特に店内飲食が主のファミリーレストラン、パブ・居酒屋への影響が大きかったとしています。
ただし、JF自身が限定条件を付けています。同じ文書は「軽減税率に加え、悪天候などの影響も相まって」と書いており、総務省の家計調査でも2019年10月は消費支出全体が実質5.1%減(増税前の駆け込み需要の反動と台風)でした。税率差だけの効果ではありません。
また、JF会員社へのアンケート(2026年3〜4月)では「仮に消費税率差が10%になると、お客様の外食利用が3%以上減る」とする回答が50%を超えたとしています(0%を前提にした質問であることをJFも注記しています)。JFはこの経験から「利用状況を確認してから対策をうつのではタイミングを失する」とも述べています。
業界団体には外食の税率引下げを求める立場があるため、その主張として読む必要はあります。それでも、税率差が開いた過去の記録は2019年のこれしかないので、参照する価値はあります。
給付の話——大綱に書かれていること
報道では「減税と給付をセットで」と説明されています。大綱の記載を確認します。
大綱は、就業者負担軽減支援金について、令和11年度の本格導入までの間、令和9年度から飲食料品に係る消費税1%相当分の範囲で実施する支援金制度と組み合わせて行うとしています。対象は中低所得の現役勤労者で、個人を単位として支給するとされています。
ただし、支給要件について大綱が書いているのは基準の立て方までです。勤労所得が「所得下限額」を超えること、前年の合計所得金額が扶養児童の有無・数に応じて定める「所得上限額」以下であること、といった条件が並びますが、それぞれの金額は「定める」とされているだけで、記載されていません。
つまり「誰がいくらもらえるか」は、まだ決まっていません。自店のお客様がどれだけ恩恵を受けるかも、現時点では見積もれないということです。
この記事の立場は単純です。決まっていないことは、決まってから考えます。
いま見ておくべき自店の数字
予測できないことに時間を使うより、あとで比較できる状態をつくるほうが役に立ちます。
1. 時間帯別・曜日別の客数(直近1年)
2027年4月以降に変化が起きたとき、比較対象がないと「変わった」と判断できません。いまの状態を記録しておくことに、そのまま価値があります。
2. 客単価と、その内訳
料理と酒類の比率です。酒類の比率が高ければ、税率差の影響は受けにくくなります。
3. 店内と持ち帰りの比率
持ち帰りの受け皿があるかどうか。ゼロなら、それ自体が検討材料になります。
4. 「うちに来る理由」を言葉にしてみる
数字ではありませんが、いちばん効きます。価格以外の理由が挙げられない店は、比べられる側にいます。
記録は、凝らなくてよい
「データを取る」と身構える必要はありません。POSがあれば時間帯別の売上は出せますし、なければ営業日報に「12時台◯人/19時台◯人」と書き足すだけでも足ります。大事なのは精度ではなく、同じ基準で続けることです。
比較したいのは、2027年4月の前後です。だからいまから2027年3月までの記録があれば足ります。1年分あれば季節変動も込みで比べられます。
逆に、記録がないまま4月を迎えると、売上が動いたときに税率のせいなのか、天候や近隣の出店のせいなのかを切り分けられません。打ち手を間違える原因になります。
持ち帰りの受け皿をつくる場合、商品を用意するだけでは足りません。持ち帰りができると知られている状態が必要です。その手順はテイクアウトを強化するなら今にまとめています。
2029年に戻るとき、もう一度揺れる
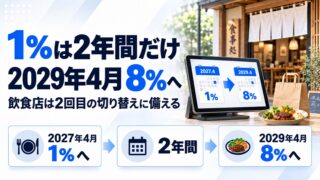
忘れられがちですが、この措置は2029年3月31日で終わります。4月1日から、中食は8%に戻ります。
ということは、外食と中食の差は2ポイントに縮みます。2027年から2029年にかけて中食に寄っていた分があるなら、そこは戻る方向の力が働きます。
ここで差がつくのは、この2年間に何を積んだかです。価格差で来ていたお客様は、差がなくなれば戻る理由を持ちません。一方、この2年で「持ち帰りができる店」として認知された店は、その認知が残ります。
持ち帰りを始めるなら、2年間の売上を取りにいくだけでなく、2029年以降も残る資産をつくるという見方をしておくと、判断がぶれません。具体的には、リピートにつながる仕組み、店名で検索されたときの見え方、常連への連絡手段——価格以外で選ばれる理由です。
まとめ
- 確実なのは「外食10%/中食・持ち帰り1%」という9ポイントの差が開くこと
- 家計への影響額は公表されていない。大綱は給付の基準の立て方までしか書いておらず、金額は「定める」とされているだけ
- 価格差は比較される場面でだけ効く。平日ランチ・家族の夕食・用途の決まっていない食事
- 比べられにくいのは目的のある来店・人と会う食事・お酒の場面
- 酒類は10%のままなので、酒類比率の高い店は売上側の影響を受けにくい(ただし仕入側の恩恵も小さい)
- 持ち帰りをやっていない店は、比較に負けたときの受け皿がない
- 外食と中食は完全な代替ではない。下振れ方向だけを見ると判断を誤る
- いまやるべきは予測ではなく、あとで比較できる記録をとること(時間帯別客数・客単価の内訳・店内と持ち帰りの比率)
- いちばん効くのは「うちに来る理由」を言葉にできるか
- 2029年4月に中食は8%へ戻り、差は2ポイントに縮む。価格差で来ていた客は戻る理由を持たない。2年間で何を積むかが分かれ目
制度が動く前に分かることは、思っているより少ないものです。だからこそ、動いたときに気づける状態をつくっておくことに意味があります。
出典
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定・2026年9月17日確認)
- 国税庁軽減税率制度の概要(同)
- 国税庁No.6102 消費税の軽減税率制度(同)
- 総務省統計局家計調査報告(家計収支編)2025年平均結果の概要(2026年9月18日確認)
- 第一生命経済研究所 永濱利廣消費税率引き下げが家計に及ぼす影響(2025年4月30日)
- 一般社団法人日本フードサービス協会食料品の消費税率引き下げによる税率差拡大に対するJFの訴え(2026年9月10日・2026年9月18日確認)
本記事は2026年9月18日時点で公表されている資料にもとづいています。来客数・売上への影響の数値予測は行っていません。家計への影響額は総務省の家計調査から前提を明示して計算した目安であり、政府の試算ではありません。業界団体の数値はその団体の主張として、団体自身が付けた限定条件とともに引用しています。給付の金額・対象範囲は大綱に記載がなく、確定していません。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。