価格・資金繰り編:「7%値下げ」は誤解|値下げするか据え置くかと、動く資金繰り
 matokaスタッフ
「8%が1%になるから、7%値下げできる」。そう聞くと分かりやすいのですが、この言い方は正確ではありません。
税率の差は確かに7ポイントですが、値下がり率は約6.5%です。なぜ数字がずれるのか。そして、値下げするのか据え置くのかは、そもそも店が決めてよいことなのか。
この記事では、価格の考え方と、切り替え時に動く資金繰りを整理します。
この記事の前提と、扱わないこと
- 確定:2026年9月15日に閣議決定された大綱の内容と、現行の消費税制度
- 未確定:法案は未提出です。事業者支援の内容・金額・時期も決まっていません
- 最終確認日:2026年9月17日
この記事では、納付税額の試算や、自店の適正価格の提示を行いません。本文で使う計算は、公表されている税率から誰でも同じ結果になる算数の範囲にとどめます。
「7%値下げ」が誤解である理由
税率が8%から1%になるので、差は7ポイント。ここは合っています。ずれるのは、何に対する何%かという分母です。
税抜1,000円の商品で考えます。
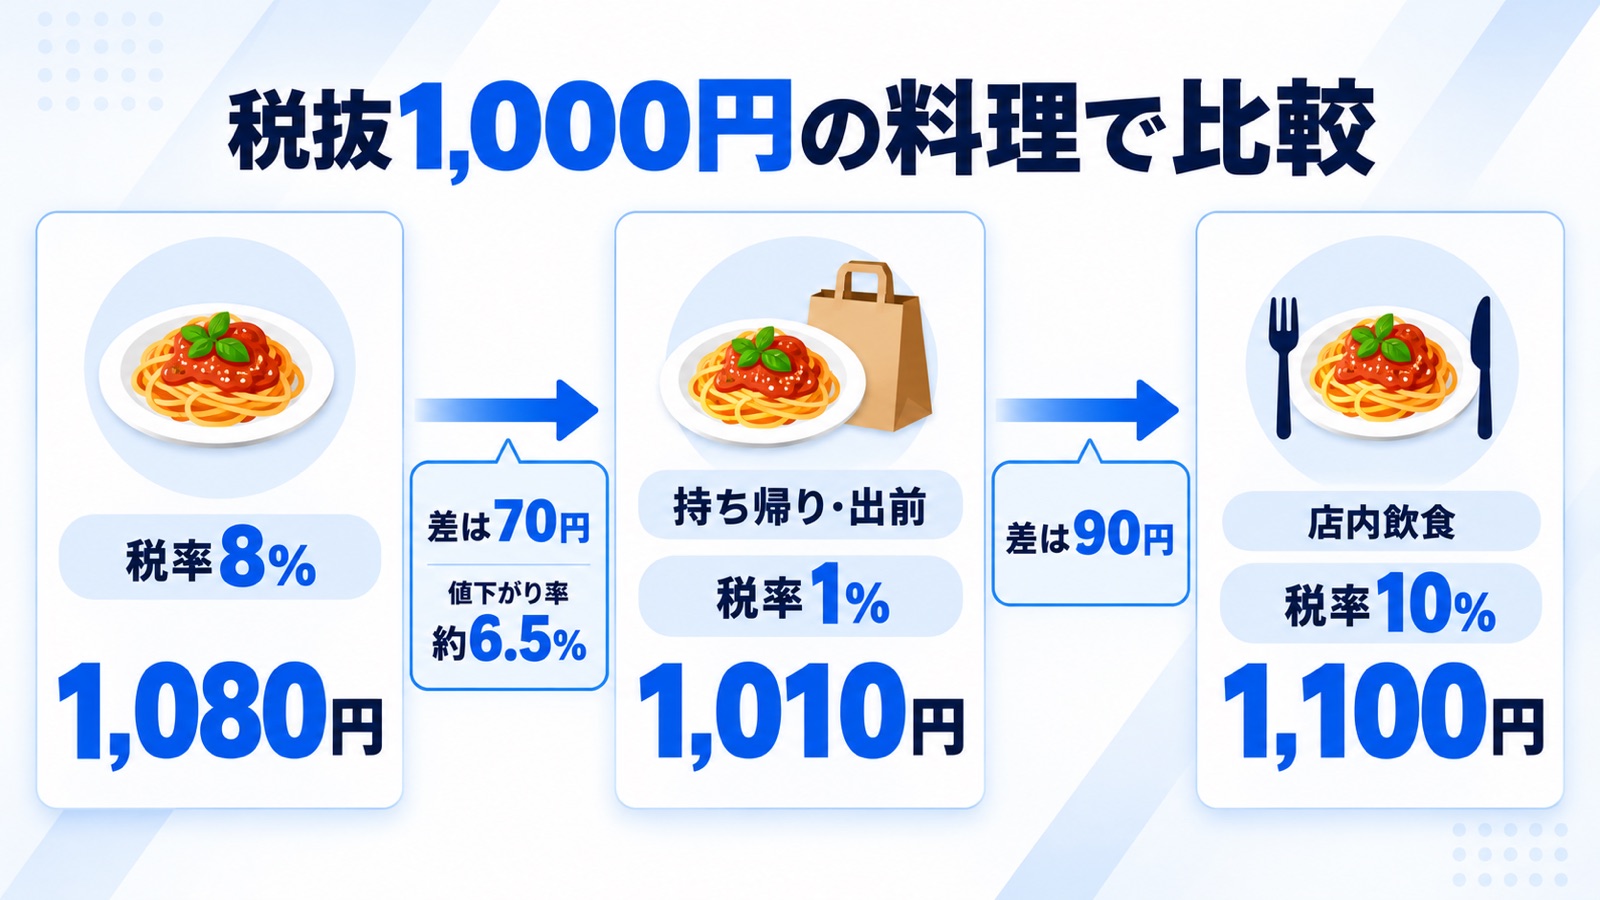
- 税率8%のときの税込価格:1,080円
- 税率1%のときの税込価格:1,010円
- 差額:70円
この70円は、1,080円に対して約6.5%です(70 ÷ 1,080)。7%ではありません。
なぜずれるか。7ポイントという差は税抜価格に対する割合なのに対し、値下がり率は税込価格に対する割合だからです。分母が違います。
小さな違いに見えますが、お客様に「7%お安くなりました」と告知すると、実際の価格と合わなくなります。景品表示法に関わる論点にもなりうるところなので、告知の文言を作るときは実際の税込価格から逆算してください。
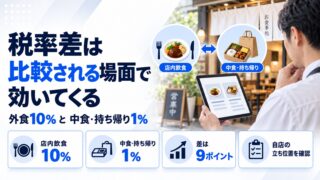
もう1つ。店内飲食は10%のままです。店内価格は1円も下がりません。同じ税抜1,000円の料理でも、店内は1,100円、持ち帰りは1,010円。その差は90円になります。いまの差が20円であることを考えると、お客様の目にも留まる開きです。「食料品が安くなる」という報道を見たお客様が来店して、店内価格が変わっていないことに戸惑う——これは実際に起きうる場面です。店頭でどう説明するかを、あらかじめ決めておいてください。
値下げするか、据え置くか——決めるのは店
ここは誤解が多いところです。税率が下がったら、その分を必ず値下げしなければならないのか。
大綱には、総額表示の扱いについて次のように書かれています。
例えば税抜価格(いわゆる本体価格)のみを表示する方法や税抜価格に続けて「+税」とのみ表示する方法など、税込価格を表示しない方法は、引き続き認められないこととする。
つまり「税込価格を表示すること」は義務です。一方で、税抜価格をいくらに設定するかについての定めは、大綱にも国税庁の資料にもありません。
税抜価格を据え置けば税込価格は下がります。税抜価格を引き上げれば税込価格は据え置けます。どちらを選ぶかは、店の判断です。
ただし現実には、周囲の店の動き、常連の反応、原価の状況を見ることになります。「決めなくてよい」のではなく「自分で決めなければならない」——ここが今回いちばん重い部分かもしれません。
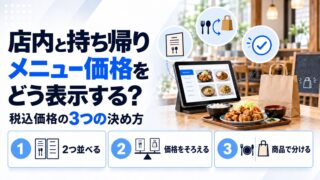
3つの選択肢と、見せ方
取りうる形を3つに整理します。どれが正解かは店によって違います。
選択肢1:税抜価格を据え置く(=税込価格が下がる)
いちばん素直な形です。持ち帰りの税込価格が下がるので、お客様にとって分かりやすい変化になります。
注意点は、2029年4月に戻るときです。税抜価格を据え置いたままなら、そのとき税込価格は上がります。そのときに「値上げした」と受け取られないよう、2027年の告知の時点で「2年間の措置である」ことを伝えておくと、後が楽になります。
選択肢2:税込価格を据え置く(=税抜価格が上がる)
原価高騰の影響を受けている店が、実質的な値上げの機会として使う形です。お客様から見た価格は変わりません。
注意点は、他店が税込価格を下げた場合に比較されることと、「減税分が還元されていない」と受け取られる可能性です。選ぶなら、値付けの考え方を説明できるようにしておく必要があります。
選択肢3:一部だけ反映する
主力商品は税込価格を下げ、その他は据え置くなど、商品によって分ける形です。
注意点は複雑さです。メニュー表示、レジ設定、スタッフへの説明がすべて増えます。2029年に戻すときも同じ手間がかかります。
共通して要るのは「どこに価格を出しているか」の一覧
どの選択肢を取っても、価格を表示している場所をすべて洗い出す作業は避けられません。国税庁は総額表示義務について、表示媒体(店頭表示、チラシ広告、新聞・テレビの広告など)を問わないとしています。
- メニューブック、卓上メニュー、店頭の黒板・看板
- 券売機、レジの登録価格
- モバイルオーダー、自社サイト
- デリバリーアプリ、グルメサイトの掲載情報
- Googleビジネスプロフィールに登録したメニュー
- SNSに投稿した価格入りの画像
この一覧は、2029年にそのまま使えます。作って残しておいてください。
資金繰りはどこで動くか
価格の話と並んで重要なのが、お金の動く時期です。
本則課税の店では、仕入で払う消費税が減る一方、差し引ける額も減るため、納める消費税は増える方向に動きます。日々の支払いは軽くなり、申告時の納税は重くなる。山の位置が変わります。
大綱には、これに対応する措置が2つ書かれています。
中間申告の特例
中間申告の税額は前年の納付額をもとに計算するため、納税額が減る事業者では過大になります。大綱は、特例税率が適用されたものとして計算した中間申告税額(税額がない場合は零)を記載できるとしています。
逆に納税が増える方向の店では、この特例は関係しません。増える分の資金は、自分で見込んでおく必要があります。
事業者への支援
大綱には、食品事業者・外食事業者に対する資金繰り支援と、生産性向上に向けた省力化等の取組の支援が示されています。外食事業者については「テイクアウト等の多角化の支援を講ずる」とも書かれています。
ただし「予算編成過程において支援内容を具体化する」とされており、金額も要件も公募時期も決まっていません。資金繰りの計画に織り込むのは、まだ早い段階です。
前払いを受けている取引に注意
見落とされやすい論点があります。大綱は、2027年1月1日前に締結した定期供給契約で2027年4月1日前に対価を領収しているものと、2027年1月1日前に販売条件を提示した通信販売で2027年4月1日前に申込みを受けたものについて、特例税率を適用しないとしています。
定期配達の弁当、予約販売、通信販売を扱っている店は、2026年内のうちに契約日と入金時期を洗い出しておいてください。年が明けると、この基準日は動かせません。
2029年に戻すときのこと
特例税率は2029年3月31日で終わります。4月1日から8%に戻ります。
価格の観点で言えば、2027年に税込価格を下げた店は、2029年に上げることになります。制度上の戻しですが、お客様から見れば値上げです。
だから、2027年の告知のときに次のどちらかを決めておくと、後が楽になります。
- 期限つきの措置であることを、最初から伝えておく(2029年3月までの価格である、と明示する)
- または、税込価格を据え置いて、そもそも上下させない
大綱には、総額表示の特例として、切り替えの前後に旧・新それぞれの税率に基づく税込価格を表示できる期間が用意されています(2027年2月1日〜3月31日、2027年4月1日〜5月31日、2029年2月1日〜3月31日、2029年4月1日〜5月31日)。ただし「直ちに対応することが困難な事情がある場合に限り」という条件つきで、誤認されないための措置を講じていることも求められます。猶予があるから後回しでよい、という設計ではありません。
もう1つ、経営の視点での論点があります。価格の安さだけで集めたお客様は、2029年に価格差がなくなったときに離れます。2年間を「価格以外の理由で選ばれる状態をつくる期間」と考えられるかどうかが、その後の差になります。
まとめ
- 8%→1%は7ポイントの差だが、値下がり率は約6.5%(税抜1,000円なら1,080円→1,010円)。分母が税抜か税込かの違い
- 「7%値下げ」と告知すると実際の価格と合わない。文言は税込価格から逆算する
- 店内飲食は10%のままで1円も下がらない。来店客が戸惑う場面が起きうる
- 税込価格の表示は義務。税抜価格をいくらにするかの定めはない(大綱・国税庁の資料に記載なし)=店が決める
- 選択肢は税抜据え置き/税込据え置き/一部反映の3つ。どれも2029年の戻しまで考えて選ぶ
- どの選択肢でも価格を表示している場所の一覧は要る。2029年にそのまま使える
- 資金繰りは山の位置が変わる。日々の支払いは軽く、申告時の納税は重く
- 中間申告の特例は納税が減る店向け。増える店は自分で資金を見込む
- 事業者支援は大綱に書かれているが金額・要件・時期は未定。計画に織り込まない
- 2027年1月1日前の定期供給契約・通信販売で前払いがあるものは特例税率の対象外。年内に洗い出す
価格は、制度が決めてくれません。決めるのは店です。だからこそ、数字を正確に把握したうえで、2年後まで見て選んでください。
出典
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定・2026年9月17日確認)
- 国税庁No.6902 「総額表示」の義務付け(同)
- 国税庁軽減税率制度の概要(同)
本記事は2026年9月17日時点で公表されている資料にもとづいています。本文中の計算は、公表されている税率から算出した算数の範囲にとどめており、納付税額の試算や自店の適正価格の提示は行っていません。価格表示に関する法令上の判断や税務上の判断は、専門家にご確認ください。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。