うちの店は10%?1%?店内・テイクアウト・出前・ケータリング・お酒の判定Q&A
 matokaスタッフ
「店内で食べますか、お持ち帰りですか」。レジでこの一言を言うようになって何年も経ちますが、なぜ聞く必要があるのかを説明できる人は、意外と少ないかもしれません。
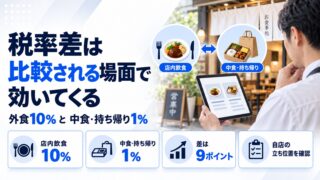
2027年4月に食料品の消費税が1%になると、この一言の重みが変わります。いま店内と持ち帰りの差は2ポイントですが、9ポイントに開くからです。判定ルール自体は今のまま変わりません。変わるのは、間違えたときの金額です。
この記事では、飲食店が実際に迷うケースを、消費税法基本通達と国税庁のQ&Aにもとづいて整理します。公式に書かれていないことは書きません。
この記事の前提
- 確定:判定ルールそのものは現行の軽減税率制度のもので、すでに運用されています
- 未確定:2027年4月からの1%への引下げは、2026年9月15日の大綱で示された方針です。法案は未提出です。ただし大綱は「軽減税率の適用対象である飲食料品の範囲は現行制度を維持する」としているため、判定ルールは変わらない見込みです
- 最終確認日:2026年9月17日
自店の個別のケースについては、所轄の税務署または顧問税理士にご確認ください。この記事は判断の材料を整理するもので、税務判断を示すものではありません。
目次
判定の原則は、たった2つ
個別のケースに入る前に、原則を押さえます。飲食店の判定は、次の2つでほぼ決まります。
- 飲食設備のある場所で、飲食させる役務の提供をしたか(したなら標準税率)
- その判定は、飲食料品を提供する時点で行う(提供時に意思確認する)
逆に言えば、設備を使わせずに、ただ売るだけなら軽減税率です。持ち帰りも、出前も、自動販売機も、この形にあたります。
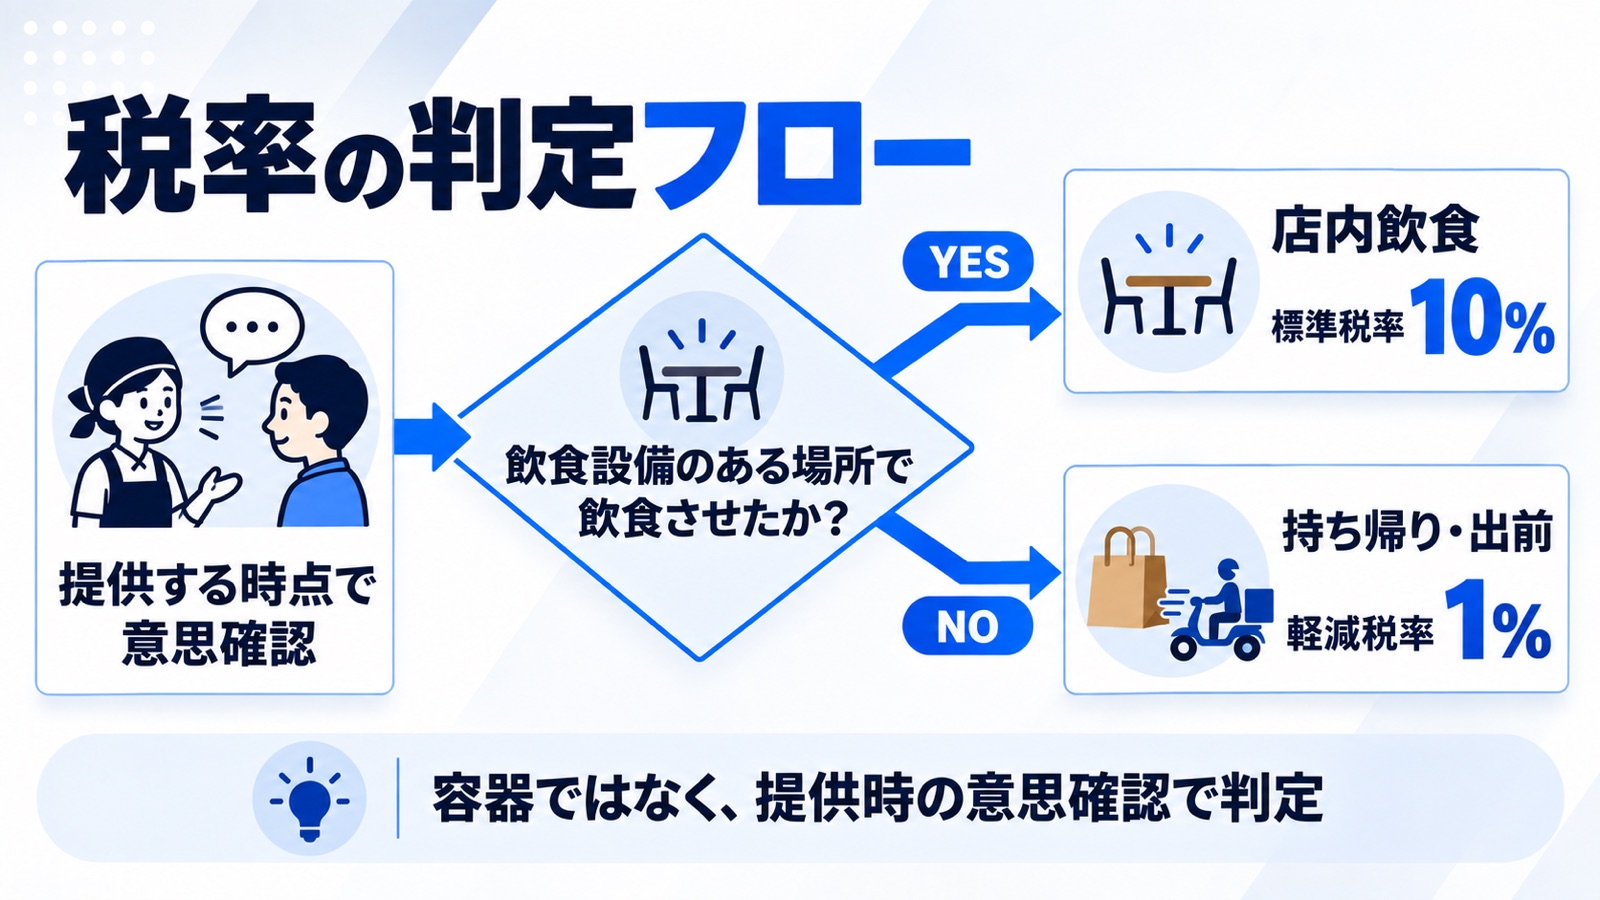
ここで言う「飲食店業等を営む者が行う食事の提供」について、消費税法基本通達は、飲食店営業を行う者だけでなく「飲食料品をその場で飲食させる事業を営む者が行う食事の提供の全て」が該当するとしています。業態や許可の種類ではなく、「その場で飲食させているか」が基準です。
店内か持ち帰りか——判定は「提供する時点」
いつ判定するのか
基本通達は、店内飲食か持ち帰りかの判定について、「当該飲食料品の提供等を行う時において」、「店内設備等を利用して飲食するのか又は持ち帰るのかを適宜の方法で相手方に意思確認するなどにより判定する」としています。
つまり「あとで実際にどうしたか」ではなく、渡すときに確認した内容で決まります。持ち帰ると答えたお客様が気を変えて店内で食べたとしても、提供時点の判定はさかのぼりません。
「適宜の方法」とあるとおり、確認の仕方は一つに限られていません。口頭で聞く、レジ横に掲示する、券売機のボタンを分けるなど、店に合った方法を選べます。
ここが落とし穴——容器を分けても意思表示が優先する
もっとも間違えやすいのがここです。基本通達は次のように書いています。
相手方が、店内設備等を利用して食事の提供を受ける旨の意思表示を行っているにもかかわらず、事業者が「持ち帰り」の際に利用している容器に入れて提供したとしても、当該課税資産の譲渡等は飲食料品の譲渡に該当しないのであるから、軽減税率の適用対象とならない
持ち帰り用の容器に入れたから1%になる、わけではありません。お客様が「ここで食べる」と言った時点で標準税率です。忙しい時間帯に「とりあえず持ち帰り容器で」と処理してしまうと、区分を誤ります。
判断の順序は、容器ではなく意思確認が先。ここだけは、スタッフ全員に共有しておく価値があります。
コーヒーチケットのような前売りはどうするか
チケットを売った時点では、店内で飲むか持ち帰るかが決まっていません。国税庁のQ&Aは、顧客にコーヒーを提供する時に意思確認を行うなどにより判定するとしたうえで、店内飲食用のチケットと持ち帰り用のチケットを区分して発行するといった対応も考えられるとしています。
回数券・前売り券・サブスクのような仕組みを持っている店は、2027年4月までに扱いを決めておくと、切り替え時に慌てずに済みます。
出前とケータリングの分かれ目は「役務」
どちらも「店の外にお届けする」点は同じですが、税率は逆になります。分かれ目は届け先で何かをするかどうかです。
出前・宅配は軽減税率
基本通達は、「相手方が指定した場所で加熱、調理又は給仕等の役務を一切伴わないいわゆる出前は、……『飲食料品の譲渡』に該当し、軽減税率の適用対象となる」としています。
そばの出前も、宅配ピザも、デリバリーアプリ経由の配達も、届けて渡すだけなら1%の対象です。
ケータリング・出張料理は標準税率
一方、「課税資産の譲渡等の相手方が指定した場所において行う加熱、調理又は給仕等の役務を伴う飲食料品の提供」は、飲食料品の譲渡に含まれず、軽減税率の対象になりません。
基本通達は、該当する例として「相手方が指定した場所に食材等を持参して調理を行って提供する場合」や「調理済みの食材を相手方が指定した場所で加熱して温かい状態等で提供する場合」を挙げています。
つまり、現地で温める・盛り付ける・給仕する——この手間が入った瞬間に標準税率に変わります。宴会の出張、法人の会議用ランチ、イベント出店などを請ける店は、見積りの段階で自店がどちらをやるのかをはっきりさせておく必要があります。
見落としやすい「飲食設備」
「飲食設備」は、思っているより広く取られます。基本通達の定義はこうです。
「テーブル、椅子、カウンターその他の飲食に用いられる設備」は、飲食料品の飲食に用いられる設備であれば、その規模や目的を問わないから、例えば、テーブルのみ、椅子のみ、カウンターのみ若しくはこれら以外の設備であっても、又は飲食目的以外の施設等に設置されたテーブル等であっても、これらの設備が飲食料品の飲食に用いられるのであれば、飲食設備に該当する
ここから、いくつか実務上のポイントが出てきます。
カウンターだけ・立ち飲みでも飲食設備
「カウンターのみ」でも飲食設備にあたります。席がないから軽減税率、ということにはなりません。立ち飲み、立ち食い、カウンター数席だけの店も、その場で飲食させていれば標準税率です。
他人の設備でも「合意等」があれば飲食設備
基本通達は、飲食料品を提供する事業者と設備を設置・管理する者が異なる場合でも、「これらの者の間の合意等に基づき、当該設備を当該事業者の顧客に利用させることとしているとき」は飲食設備に該当するとしています。
商業施設の共用スペース、フードコート、イベント会場の休憩席などは、この形になることがあります。出店するときは、主催者や施設側との取り決めを確認しておいてください。
ただし注記もあります。「飲食料品を提供する事業者と何ら関連のない公園のベンチ等の設備は、当該事業者から飲食料品を購入した顧客が飲食に利用した場合であっても、飲食設備には該当しない」。関係のない場所でお客様が勝手に食べた場合まで、店が標準税率で扱う必要はありません。
屋台・イベント出店
国税庁のQ&Aは、「屋台のおでん屋やラーメン屋、フードイベント等で、テーブル、椅子、カウンター等の飲食設備で飲食させている場合は、軽減税率の適用対象となりません」としています。設備を置いて食べさせるなら標準税率、という原則どおりです。
飲食店以外の場所での提供
基本通達は、飲食目的以外の施設等でも、設備のある場所を飲食させる場所として特定して行う次のものは食事の提供にあたるとしています。
- ホテル等の宿泊施設内のレストラン等、宴会場、客室での提供
- カラオケボックス等の客室・施設内のテーブルや椅子等のある場所での提供
- 小売店内に設置されたテーブルや椅子等のある場所での提供
ただし、これらの場合でも「持ち帰りのための飲食料品の譲渡(飲食料品を持ち帰りのための容器に入れ、又は包装を施して行った飲食料品の譲渡)は、軽減税率の適用対象となる」と注記されています。場所で一律に決まるのではなく、あくまでその場で飲食させたかどうかです。
なお、自動販売機によるジュース・パン・お菓子等の販売は「飲食料品を飲食させる役務の提供を行っているものではなく、単にこれらの飲食料品を販売するもの」として、軽減税率の対象とされています。
お酒・調味料・セット商品
酒類は対象外。ただし「酒類かどうか」は酒税法で決まる
軽減税率の対象となる「飲食料品」からは酒類が除かれます。店内でも持ち帰りでも、お酒は標準税率です。
紛らわしいのが調味料です。国税庁のQ&Aによると、酒税法に規定する「みりん」は軽減税率の対象になりません。一方、料理酒などの発酵調味料(アルコール分が1度以上で、塩などを加えて飲用できないようにしたもの)や、みりん風調味料(アルコール分1度未満)は酒類に該当せず「飲食料品」にあたるため、軽減税率の対象とされています。
また、ノンアルコールビールや甘酒など、酒税法上の酒類に該当しない飲料は軽減税率の対象です。
仕入でも売上でも効いてくるところなので、本みりんを使っている店は、請求書の税率区分を一度確認しておくとよいでしょう。
セット商品(一体資産)
食品と食品以外がセットになっていて、一つの商品として価格だけが提示されているものを「一体資産」といいます。
国税庁のQ&Aによると、一体資産は税抜価額が1万円以下で、かつ食品に係る部分の価額の占める割合が3分の2以上であれば、全体が軽減税率の対象になります。おもちゃ付きのセットメニューや、器とセットのギフトなどが該当しえます。
あわせて、包装材料の扱いにも注記があります。販売に付帯して通常必要なものとして使う容器・包装は飲食料品の譲渡に含まれますが、「贈答用の包装など、包装材料等につき別途対価を定めている場合の当該包装材料等の譲渡は、飲食料品の譲渡には該当しない」とされています。ラッピング料を別に取っている店は確認しておいてください。
9ポイント差に備えて、いま整えておくこと
判定ルールが変わらないということは、いまの運用の弱いところが、そのまま2027年4月に持ち越されるということです。差が2ポイントのうちは見逃されていたズレが、9ポイントになると金額として目立ちます。
特別な投資は要りません。次の3つを点検しておくだけで十分です。
1. 意思確認の方法を決めて、掲示する
口頭で聞くのか、掲示で示すのか、券売機で分けるのか。「適宜の方法」でよいので、店として一つに決めて、全員が同じやり方をしている状態にしてください。人によってバラバラなのが一番まずい状態です。
2. 「容器より意思確認が先」をスタッフに共有する
この記事で唯一、暗記してほしいポイントです。持ち帰り容器に入れても、お客様が店内で食べると言っていれば標準税率です。
3. 迷ったケースを書き留めておく
テラス席、共用スペース、イベント出店、回数券、ラッピング——判断に迷った場面をメモしておいて、税理士との面談時にまとめて確認してください。迷った記録があると、相談は一度で済みます。
もうひとつ。店内と持ち帰りで税込価格が分かれると、価格を表示している場所すべてが更新の対象になります。メニューブック、券売機、店頭の黒板、モバイルオーダー、デリバリーアプリ、そしてGoogleビジネスプロフィールに登録したメニュー。どこに価格を出しているかを、いまのうちに洗い出しておくと、切り替えのときに漏れません。
国税庁のQ&Aには、この記事で扱っていない個別事例(社員食堂、学生食堂、有料老人ホーム、映画館の売店、旅客列車の食堂車、ホテルの客室冷蔵庫など)についても設問があります。自店に近いケースがあれば、原典をあたるのが確実です。
まとめ
- 判定の原則は2つ。飲食設備のある場所で飲食させたか、そして判定は提供する時点で行う
- 店内か持ち帰りかは「適宜の方法で相手方に意思確認するなどにより判定する」。確認方法は店に合わせて選べる
- 持ち帰り容器に入れても、店内で食べる意思表示があれば標準税率。容器より意思確認が先
- コーヒーチケット等は提供時に判定。店内用・持ち帰り用を区分して発行する対応も考えられる
- 出前は軽減税率、ケータリングは標準税率。分かれ目は届け先での加熱・調理・給仕等の役務
- 飲食設備は規模や目的を問わない。カウンターのみでも該当する
- 他人の設備でも「合意等」があれば飲食設備。ただし何ら関連のない公園のベンチ等は該当しない
- ホテル・カラオケ・小売店内でも、持ち帰りのための譲渡は軽減税率
- 酒類は標準税率。本みりんは対象外、料理酒・みりん風調味料・ノンアルは対象
- 一体資産は税抜1万円以下かつ食品部分3分の2以上なら全体が軽減税率
- 判定ルールは変わらない。だからいまの運用の弱点が、そのまま2027年4月に持ち越される
レジの一言は、これから9ポイント分の意味を持ちます。ルールを覚え直す必要はありません。いまのやり方を、店として一つに揃えておくことが準備になります。
出典
- 国税庁消費税法基本通達 第5章第9節(軽減対象課税資産の譲渡等)(2026年9月17日確認)
- 国税庁No.6102 消費税の軽減税率制度(令和8年4月1日現在法令等)
- 国税庁消費税の軽減税率制度に関するQ&A(個別事例編)
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定)
本記事は2026年9月17日時点で公表されている資料にもとづいています。個別のケースの判断は、所轄の税務署または顧問税理士にご確認ください。本記事は税務に関する個別の助言ではありません。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。