飲食店オーナーのための消費税・用語ミニ辞典|本則課税・簡易課税・インボイス・仕入税額控除
 matokaスタッフ
「本則課税ですか、簡易課税ですか」。税理士にそう聞かれて、すぐに答えられるでしょうか。
食料品の消費税が1%になると、納税額の出方は課税方式によって変わります。自店がどちらか分からないままでは、ニュースを自分の店の話として読めません。
この記事では、連載を読むために最低限必要な6つの用語を、飲食店の文脈で説明します。用語の暗記が目的ではありません。読み終えたときに「自店がどれに当たるか」を確認できる状態になることを目指します。
この記事の前提
- 確定:用語の定義・基準となる金額は、現行の消費税制度のものです
- 未確定:2027年4月からの1%への引下げと、それに伴う各種の特例は、2026年9月15日の大綱で示された方針です。法案は未提出です
- 最終確認日:2026年9月17日
自店がどの課税方式に当たるか、どの届出が必要かは、顧問税理士または所轄の税務署にご確認ください。この記事は税務に関する個別の助言ではありません。
軽減税率
特定の品目だけ税率を低くする仕組みです。国税庁の説明では、「酒類・外食を除く飲食料品」と「定期購読契約が締結された週2回以上発行される新聞」が対象とされています。
飲食店にとっての意味は単純です。店で食べてもらう料理は対象外(標準税率)、持ち帰りや仕入は対象(軽減税率)。お酒は店内でも持ち帰りでも対象外です。
そして国税庁の軽減税率制度のページには、すでに次の注記が掲載されています。
※ 令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について、消費税率が引き下げられます。
これが連載で扱っている引下げです。大綱では、消費税0.78%に地方消費税を合わせて1%になるとされています。
仕入税額控除
おそらく、この連載でいちばん重要な用語です。
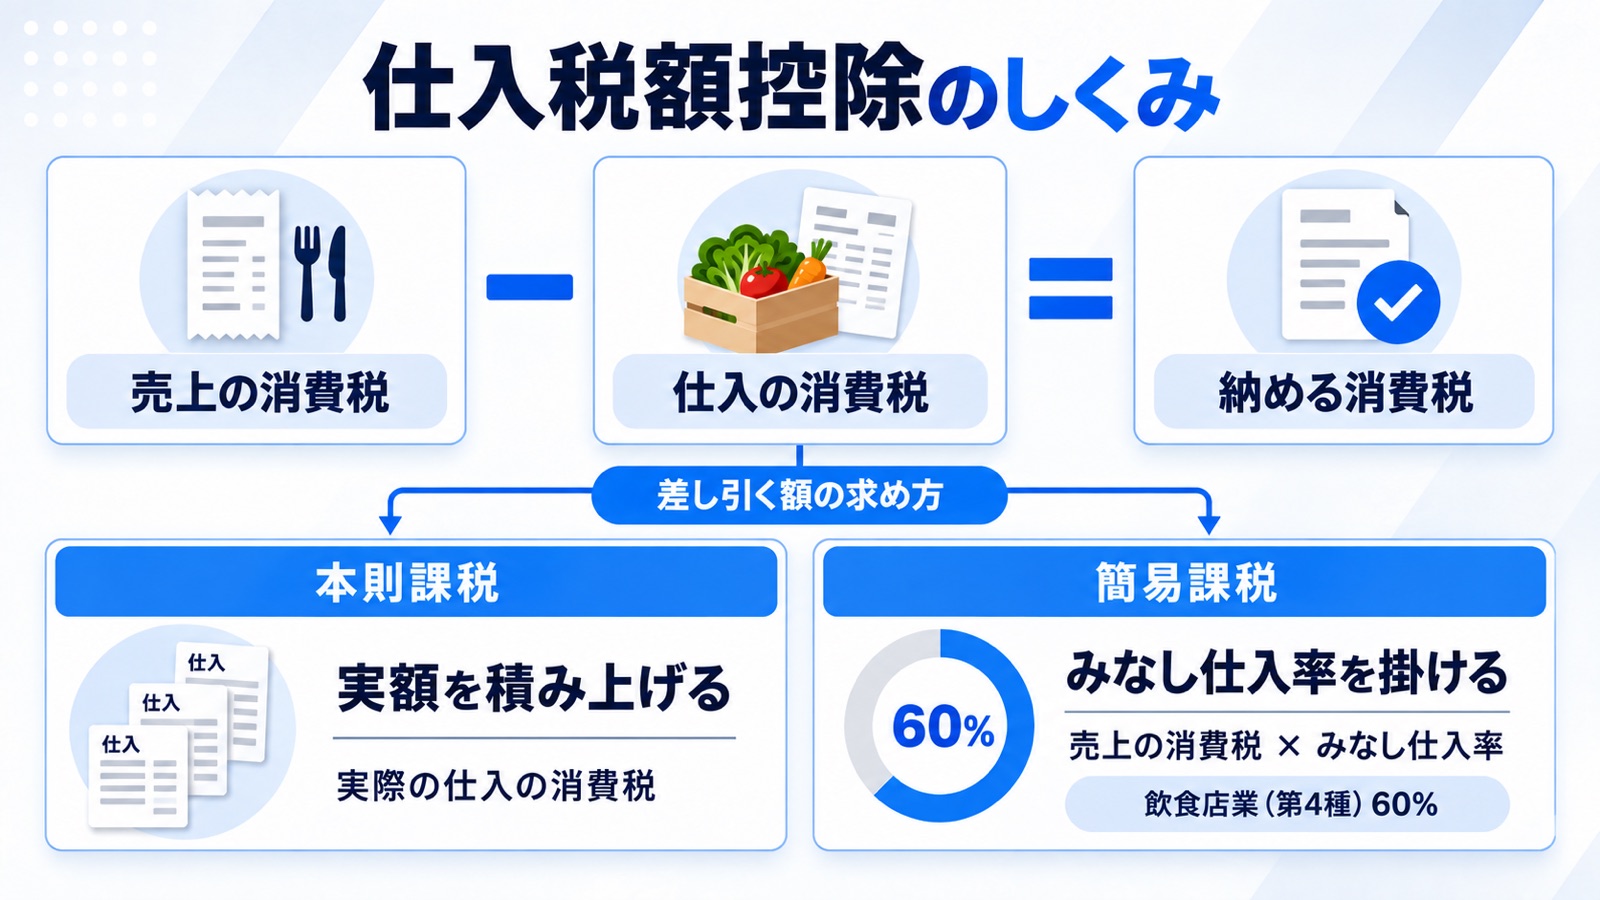
国税庁は「消費税の納付税額は、課税期間中の課税売上げに係る消費税額からその課税期間中の課税仕入れ、特定課税仕入れ等に係る消費税額を控除(仕入控除税額)して計算します」としています。
かみ砕くと、お客様から預かった消費税から、仕入先に払った消費税を差し引いて納める仕組みです。二重課税を避けるためのものと考えてください。
ここが連載の核心につながります。食材の仕入が1%になると、差し引ける額も小さくなります。店内飲食中心の店は売上側の税率が10%のままなので、差し引ける額だけが減る——これが「飲食店の減税ではない」と言われる理由です。
なお「課税仕入れ」は食材だけではありません。国税庁は棚卸資産の購入、事業用資産の購入や賃借、広告宣伝費・通信費・水道光熱費などの支払、消耗品の購入などを例に挙げています。
注意点が1つ。給与等の支払は課税仕入れに含まれません。ただし国税庁は「加工賃や人材派遣料、警備や清掃などを外部に委託している場合の委託料などは課税仕入れとなります」としています。自店の社員に払う給与と、外注した清掃費では扱いが違う、ということです。
本則課税と簡易課税
納付税額の計算方法が2つある、と考えてください。
本則課税
実際の仕入にかかった消費税を積み上げて差し引く、原則的な方法です。帳簿と請求書の保存が前提になります。
簡易課税
国税庁は簡易課税制度を「中小事業者の納税事務負担に配慮する観点から、事業者の選択により、売上げに係る消費税額を基礎として仕入れに係る消費税額を算出することができる制度」と説明しています。
実際の仕入を集計せず、売上の消費税額に「みなし仕入率」を掛けた額を、仕入の消費税額とみなして差し引きます。
使うには条件があります。
- 「消費税簡易課税制度選択届出書」を提出した課税事業者であること
- 基準期間における課税売上高が5,000万円以下の課税期間であること
みなし仕入率は事業区分ごとに決まっています。国税庁の区分は次のとおりです。
| 事業区分 | みなし仕入率 |
|---|---|
| 第1種事業(卸売業) | 90% |
| 第2種事業(小売業、農業・林業・漁業(飲食料品の譲渡に係る事業に限る)) | 80% |
| 第3種事業(農業・林業・漁業(飲食料品の譲渡に係る事業を除く)、鉱業、建設業、製造業、電気業、ガス業、熱供給業および水道業) | 70% |
| 第4種事業(第1種・第2種・第3種・第5種および第6種以外の事業) | 60% |
| 第5種事業(運輸通信業、金融業および保険業、サービス業(飲食店業に該当するものを除く)) | 50% |
| 第6種事業(不動産業) | 40% |
飲食店はどこに入るのでしょうか。第5種の「サービス業」からは「飲食店業に該当するものを除く」と明記されています。そして第4種は「第1種・第2種・第3種・第5種および第6種以外の事業」です。この区分表をたどると、飲食店業は第4種(みなし仕入率60%)にあたることになります。
そして簡易課税のページにも、引下げに関する注記が入っています。
※ 令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について、消費税率が引き下げられます。この引下げに当たり、飲食料品の譲渡を行う事業者を対象に、簡易課税制度の計算方法の特例が設けられます。
大綱では、この特例について「特例対象課税資産の譲渡に対応する仕入控除税額は、業種区分にかかわらず売上税額と同額とする」とされています。いわゆる2割特例・3割特例を使っている場合も同様とされています。
免税事業者
消費税を納める義務が免除されている事業者のことです。
国税庁によると、基準期間(個人事業者はその年の前々年、事業年度が1年である法人は前々事業年度)における課税売上高が1,000万円以下である場合、原則として納税義務が免除されます。
ただし、1,000万円以下でも免除されない場合があります。
- 適格請求書発行事業者の登録を受けている場合
- 特定期間(個人事業者は前年1月1日から6月30日まで、法人は原則として前事業年度開始の日以後6か月)の課税売上高が1,000万円を超える場合
- 課税事業者選択届出書を提出して課税事業者となっている場合
特定期間の判定には選択肢があります。国税庁は「課税売上高に代えて、給与等支払額の合計額により判定することができます。いずれの基準で判定するかは納税者の任意です」としています。
インボイス登録をした時点で、売上規模にかかわらず課税事業者になっている——ここは見落とされやすいところです。
インボイス(適格請求書)
仕入税額控除を受けるために必要な、定められた事項が記載された請求書等のことです。登録した事業者(適格請求書発行事業者)だけが発行できます。
1%への引下げとの関係では、大綱に記載事項の扱いが示されています。特例税率の対象となる取引については、適格請求書等の「適用税率」の欄には特例税率を、「消費税額等」の欄には特例税率に基づく消費税額等の額をそれぞれ記載するものとされています。
つまり請求書のフォーマットが変わるのではなく、書き込む税率の種類が1つ増えるという理解になります。会計ソフト・レジ・請求書発行システムが3つの税率(1%・8%・10%)を扱えるかどうかは、早めに確認しておく論点です。
総額表示
国税庁は総額表示義務を「事業者が消費者に対してあらかじめ価格を表示する場合に、消費税額(地方消費税額を含む。)を含めた価格(税込価格)を表示することを義務付けるもの」と説明しています。
押さえておきたい点が2つあります。
1つ目。「価格を表示していない場合にまで、税込価格の表示を義務付けるものではありません。また、口頭で伝えるような価格は、総額表示義務の対象とはなりません」——表示している価格が対象、ということです。
2つ目。表示媒体は問いません(店頭表示、チラシ広告、新聞・テレビの広告など)。メニューブックだけでなく、店頭の看板、デリバリーアプリの表示、SNSの投稿画像も対象になりえます。自店の情報がどこに出ているかは、ホームページとGoogleビジネスプロフィールの役割分担を整理しておくと把握しやすくなります。
書き方には幅があります。国税庁が挙げている例(標準税率10%の場合)は次のとおりです。
- 11,000円
- 11,000円(税抜価格10,000円)
- 11,000円(うち消費税額等1,000円)
- 11,000円(税抜価格10,000円、消費税額等1,000円)
- 11,000円(税抜価格10,000円、消費税率10パーセント)
- 10,000円(税込価格11,000円)
このページにも「この引下げに当たり、飲食料品の総額表示の特例が設けられます」という注記が入っています。特例の中身は連載の別の回で扱います。
自店の課税方式を確認する/税理士への質問リスト
用語が分かったところで、いちばん大事な作業をします。自店がどれに当たるかの確認です。
確認する場所
消費税の確定申告書、簡易課税制度選択届出書の控え、インボイスの登録通知で分かります。顧問税理士がいるなら、聞くのがいちばん早い方法です。
そのまま使える質問文
何を聞けばよいか分からない、という声が多いところなので、質問の形にしておきます。
- 当店は現在、本則課税・簡易課税・免税事業者のどれに当たりますか
- 簡易課税の場合、当店の事業区分とみなし仕入率はどう扱っていますか
- 当店の課税期間はいつからいつまでですか(2027年4月1日はどの課税期間に入りますか)
- 2027年4月の引下げで、当店の納付税額は増える方向か、減る方向か、どちらの見通しですか
- 大綱で示された届出の特例について、当店が検討すべきものはありますか
答えをメモしておいてください。連載の後の回で試算を扱うときに、そのまま使えます。
まとめ
- 軽減税率:対象は「酒類・外食を除く飲食料品」と一定の新聞。飲食店では店内飲食が対象外、持ち帰りと仕入が対象
- 仕入税額控除:預かった消費税から払った消費税を差し引いて納める仕組み。仕入が1%になると差し引ける額も減る
- 本則課税=実際の仕入を積み上げる。簡易課税=売上の消費税額にみなし仕入率を掛ける
- 簡易課税は届出+基準期間の課税売上高5,000万円以下が条件
- 区分表では第5種のサービス業から飲食店業が除かれているため、飲食店業は第4種・みなし仕入率60%にあたる
- 免税事業者:基準期間の課税売上高1,000万円以下が原則
- インボイス:フォーマットが変わるのではなく、扱う税率が1つ増える。登録済みなら売上規模にかかわらず課税事業者
- 総額表示:表示する価格が対象。口頭の価格は対象外。媒体は問わないのでデリバリーアプリやSNSも含まれうる
- 国税庁のページにはすでに引下げと特例の注記が入っている(簡易課税・総額表示)
用語を覚える必要はありません。自店がどれに当たるかを一度確認して、メモしておく。それだけで、この先のニュースが自分の店の話として読めるようになります。
出典
- 国税庁軽減税率制度の概要(2026年9月17日確認)
- 国税庁No.6451 仕入税額控除の対象となるもの
- 国税庁No.6505 簡易課税制度
- 国税庁No.6501 納税義務の免除
- 国税庁No.6902 「総額表示」の義務付け
- 内閣官房飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日 閣議決定)
本記事は2026年9月17日時点で公表されている資料にもとづいています。自店の課税方式や届出の要否は、顧問税理士または所轄の税務署にご確認ください。本記事は税務に関する個別の助言ではありません。
投稿者プロフィール
-
飲食店専門のWEB集客支援を行う、matoka株式会社(東京都品川区西五反田)の編集チームです。
普段の仕事は、Googleビジネスプロフィールの運用と口コミ対応(MEO対策)、食べログ・ホットペッパーグルメなどグルメサイトの運用代行、SNS運用とホームページ制作、訪日外国人向けの多言語対応、AIを使ったMEO支援(droptip)、そして成果報酬型のインフルエンサーPR「clues restaurant」の運営です。
このブログには、その現場で実際に手を動かして分かったことを書いています。AI検索(ChatGPTなど)に自分の店がどう出るかの確かめ方、口コミ返信やGoogleマップ投稿の時短、グルメサイトとMEOの使い分け、多言語メニュー、求人票、決済まわりのリスクまで、テーマはすべて店舗からの相談が出発点です。
編集方針は2つあります。営業の合間にスマホで読んでも、その日のうちに1つ試せる形で書くこと。そして成果を保証せず、うまくいかない条件や向かない店舗も併せて書くことです。
集客の困りごとは、matoka.co.jp のお問い合わせページからご相談いただけます。